PALMARÈS DES TRAJECTOIRES CLIMAT 2026 : Résultats de la cinquième édition, méthode, resserrements de la grille et zoom sur les neuf groupes en tête
Les Ateliers du Futur — septembre 2026
Pour la cinquième année, Les Ateliers du Futur ont passé au crible les trajectoires climat des 40 plus grands groupes français, à partir de leurs Documents d’enregistrement universel relatifs à l’exercice 2025.
Résultat : 9 groupes sur 40 obtiennent une note d’au moins 7/10, contre 14 l’an dernier, avec une grille volontairement plus exigeante à quatre ans de l’échéance 2030.
Cet article présente les résultats d’ensemble, la méthode (et ses resserrements), puis les bonnes pratiques des neuf groupes en tête. Un second article détaillera les résultats groupe par groupe.
1. L’urgence climatique et le rôle décisif des entreprises
Le cadre scientifique n’a pas changé, mais le temps pour agir se réduit. Le GIEC (AR6) établit que limiter le réchauffement à 1,5 °C suppose une baisse des émissions mondiales de CO2 d’environ 43 % entre 2019 et 2030, puis l’atteinte du zéro net vers 2050. Or les émissions mondiales n’ont pas encore amorcé leur décrue : les émissions fossiles de CO2 ont atteint un nouveau record en 2025, à 38,1 milliards de tonnes (+1,1 %), selon le Global Carbon Budget 2025, qui évalue le budget carbone restant pour 1,5 °C à environ 170 milliards de tonnes, soit quatre années d’émissions au rythme actuel. Côté températures, 2024 a été la première année civile au-dessus de 1,5 °C par rapport à l’ère préindustrielle et la moyenne 2023-2025 dépasse elle aussi ce niveau, une première pour une période de trois ans selon Copernicus. Un dépassement sur quelques années n’est pas le franchissement du seuil de l’Accord de Paris, qui s’apprécie sur des moyennes de long terme, mais il indique que ce seuil pourrait être atteint avant la fin de la décennie.
Dans ce contexte, les grandes entreprises occupent une position singulière. Elles réunissent les trois conditions de l’action : le pouvoir-faire (capital, capacité d’investissement), le savoir-faire (technologies, ingénierie, chaînes d’approvisionnement) et, lorsqu’elles le décident, le vouloir-faire. Les 40 groupes du CAC 40 représentent, chaînes de valeur comprises, un volume d’émissions de l’ordre de 6 fois les émissions territoriales de la France (1). Leurs décisions d’investissement prises d’ici 2030 conditionnent la trajectoire physique des émissions bien au-delà de cette date : une centrale, une usine, un modèle de véhicule ou un portefeuille de prêts engagent pour quinze à trente ans.
C’est pourquoi le Palmarès ne mesure pas le niveau d’émissions d’un groupe, mais ses ambitions et la crédibilité de sa trajectoire : a-t-il des objectifs 2030 alignés sur l’Accord de Paris, un plan dont les leviers couvrent ces objectifs, un financement identifié, une trajectoire 2050 décidée et une direction générale qui pilote réellement l’ensemble ? Un groupe très émetteur peut être mieux classé qu’un groupe peu émetteur, si et seulement si sa transformation est engagée, financée et pilotée.
2. Les résultats 2026
Les chiffres clés
- 9 groupes sur 40 obtiennent une note supérieure ou égale à 7/10, seuil d’une trajectoire 2030 dite « crédible » (14 en 2025, sur un périmètre comparable de 38 groupes). À méthode constante, 15 groupes auraient franchi ce seuil : l’écart traduit le durcissement assumé de notre formule de notation.
- 5 groupes seulement disposent d’une stratégie 2030 « complète » — objectifs en valeur absolue sur les trois scopes (6/6), plan d’actions dont les effets couvrent l’objectif et financement chiffré (au moins 4/6 chacun) : Engie, Orange, Unibail-Rodamco-Westfield, Bouygues et Renault.
- Le financement reste un maillon faible : 15 groupes non financiers sur 36 présentent un chiffrage prospectif des CAPEX/OPEX de leur plan 2030. Pour les 21 autres, les objectifs ne sont pas financés de façon identifiable.
- Le pilotage par les dirigeants recule : c’est la dimension qui baisse le plus (17 groupes sur 38), sur des critères précisés en 2026. Le suivi opérationnel par la direction générale décroche.
- L’automobile et l’aéronautique reculent sur leurs objectifs : Stellantis (9,5 → 2,8) conserve des cibles 2030 en valeur absolue mais les déclare explicitement non alignées sur 1,5 °C ; Safran (6,2 → 2) et Airbus (4,7 → 1) ne pilotent plus leur scope 3 — 94 % et 99 % de leur empreinte — qu’en intensité et à l’horizon 2035.
- Des progressions notables : LVMH (5,2 → 7,5), Engie (8 → 9,5), Orange (7,5 → 8,5), Bouygues, Pernod Ricard et Legrand (+0,5 chacun).
Sur les 38 groupes comparables, 8 progressent, 27 reculent et 3 sont stables. À formule 2025 constante, le bilan serait de 16 hausses, 16 baisses et 6 stables : la nouvelle pondération globale explique la plupart des reculs de faible ampleur, tandis que les reculs marqués (Stellantis, Airbus, Schneider Electric, Sanofi, Safran, Accor, Hermès, Dassault Systèmes, Saint-Gobain) tiennent aux scores par dimension eux-mêmes.
Classement des groupes non financiers
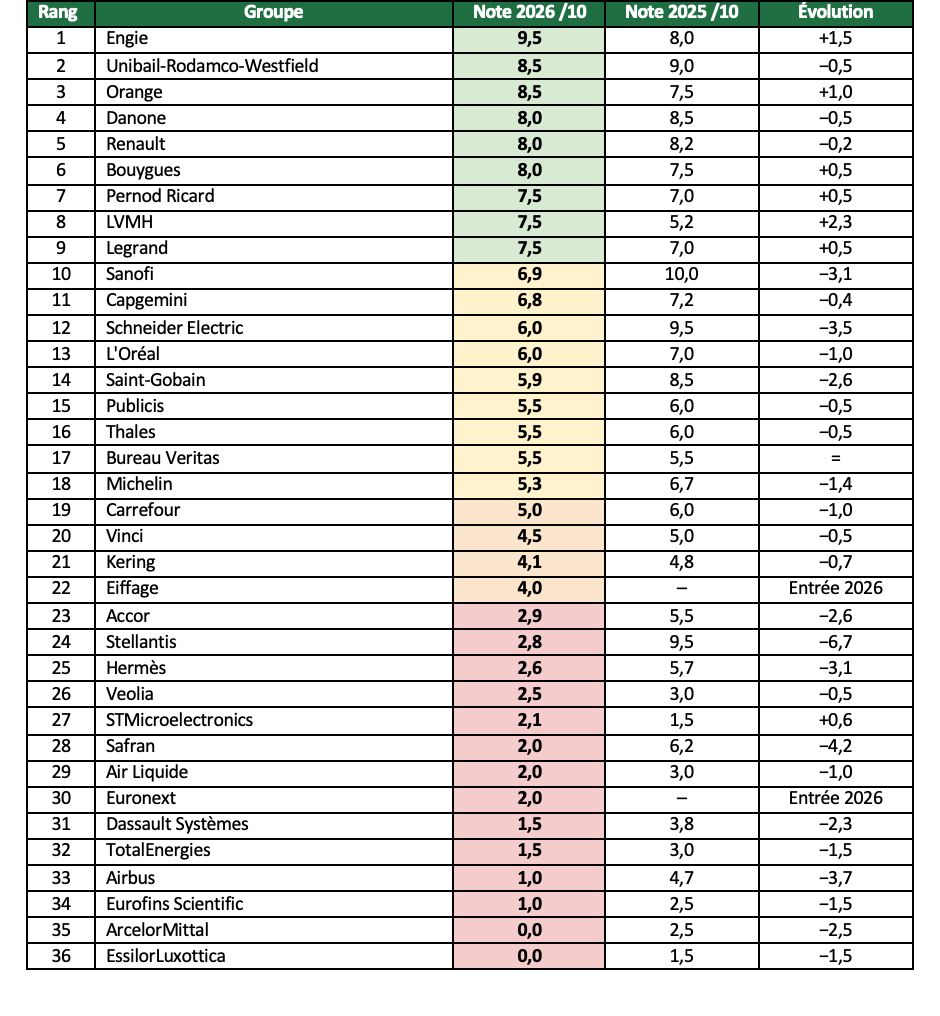
Lecture : vert ≥ 7 (Satisfaisant) · jaune 5,1 à 6,9 (Perfectible) · orange 3,1 à 5 (Insuffisant) · rouge 0 à 3 (Très insuffisant). Note 2025 calculée avec la formule linéaire 2025, note 2026 avec la formule modulée 2026 (voir section 3). Eiffage et Euronext, entrés au CAC 40 en 2025, n’ont pas d’évolution calculée ; Teleperformance, Edenred et Alstom sont sortis du périmètre.
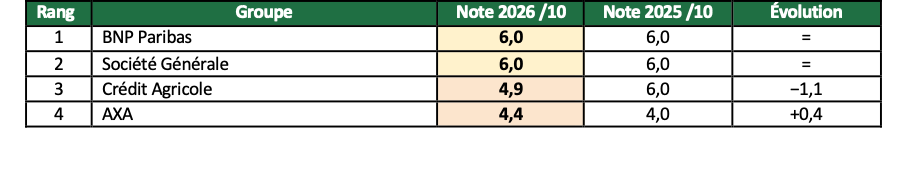
Classement des banques et assureurs
Les quatre institutions financières sont évaluées sur une grille spécifique, centrée sur les émissions financées, et sur quatre dimensions (le financement ne leur étant pas applicable). Aucune n’atteint 7/10. BNP Paribas et Société Générale sont ex æquo à 6/10 (« Perfectible ») ; Crédit Agricole (4,9) et AXA (4,4) sont « Insuffisants ». Le plafond commun tient aux objectifs 2030 : cibles majoritairement en intensité, couverture partielle des encours, absence de validation SBTi pour les institutions financières. Plus largement, le secteur financier conserve d’importantes zones d’ombre dans ses publications — émissions facilitées, gérées, assurées — là où la CSRD a nettement fait progresser la transparence des groupes non financiers.
Trois enseignements transversaux. D’abord, seuls 40 % environ des groupes du CAC 40 font baisser leurs émissions d’au moins 4,2 % par an, le rythme d’une trajectoire 1,5 °C. Ensuite, le niveau dépend davantage des choix de chaque groupe que de son secteur : les moyennes sectorielles vont de 3,5 (automobile et aéronautique) et 3,9 (énergie et utilities) à 5,5 (BTP et immobilier) et 5,7 (services), mais le luxe compte une forte hausse (LVMH) et deux baisses (Hermès, Kering), la construction une hausse (Bouygues) et une baisse (Saint-Gobain). Enfin, les groupes qui progressent sont ceux qui ont traité les points signalés dans nos recommandations de l’an dernier — validation SBTi sur les trois scopes, Dancing Box, chiffrage du financement. Les recommandations sont donc impactantes quand la direction générale s’en saisit.
3. La méthode et les resserrements de la grille 2026
Cinq dimensions, notées de 0 à 6
Chaque groupe est évalué à partir de ses publications réglementées (DEU, états de durabilité CSRD/ESRS E1), selon une grille de questions objectives dont les extraits justificatifs sont conservés avec leur page d’origine. Les résultats sont soumis à chaque groupe dans une procédure contradictoire avant publication. La grille évalue la « destination » (objectifs 2030 et 2050) et le « voyage » (plan, financement, gouvernance) :
- D1 — Objectifs 2030. 6/6 : objectifs en valeur absolue sur 100 % des scopes 1 et 2 et au moins 80 % du scope 3, validés SBTi ou, à défaut, alignés sur un benchmark sectoriel de l’AIE ou sur l’objectif trans-sectoriel (−42 % en 2030 par rapport à 2019). 4/6 : mêmes conditions mais objectifs en intensité. 2/6 : objectifs définis sauf sur le scope 3 aval.
- D2 — Plan d’actions 2030. 6/6 : leviers publiés avec leurs impacts sur au moins deux tiers des émissions, cohérence chiffrée entre la somme des impacts et l’objectif (« Dancing Box ») et efficacité avérée par une baisse des émissions en valeur absolue d’au moins −4,2 %/an depuis l’année de référence. 4/6 : idem sans Dancing Box. 2/6 : leviers publiés mais efficacité non avérée.
- D3 — Financement 2030. 6/6 : CAPEX (industrie) ou OPEX (services) chiffrés à 2030 pour les leviers portant au moins 66 % des impacts du plan, et soutenables au regard des cash-flows. 4/6 : seuls les principaux postes chiffrés. 2/6 : non chiffré mais enjeu a priori peu significatif. 0/6 : non chiffré alors que l’enjeu est significatif. Non applicable aux banques et assureurs.
- D4 — Trajectoire 2050. 6/6 : Net Zéro décidé par le groupe, leviers identifiés, alignement attesté par SBTi ou une trajectoire sectorielle AIE, sans pari sur des technologies non matures (ou avec un développement chiffré d’ici 2030), compensation 2050 ≤ 10 % des émissions de référence. 4/6 : technologies non matures sans plan précis. 2/6 : compensation > 10 %.
- D5 — Gouvernance exécutive. 6/6 : pilotage au niveau DG/DGA/DGD avec un comité Climat ou RSE dédié, ou pilotage régulier — au moins trimestriel et documenté — en Codir/Comex. 4/6 : membre du Comex avec comité, ou DG sans comité. 2/6 : membre du Comex sans comité ni pilotage régulier. 0/6 : pilotage par un non-membre du Comex.
Pour les banques et assureurs, D1 et D2 portent sur les émissions financées (cibles sectorielles, politiques d’accompagnement des secteurs les plus émetteurs) et D4 sur l’engagement Net Zéro 2050 sur un scénario reconnu (AIE NZE) et l’adhésion aux alliances Net Zéro subsistantes de leurs métiers (NZAOA, NZAM), la Net-Zero Banking Alliance ayant cessé ses activités en octobre 2025.
Les resserrements introduits pour cette édition
La grille 2026, appliquée aux publications de l’exercice 2025, conserve l’architecture des éditions précédentes mais durcit plusieurs critères. Ces resserrements expliquent une partie des reculs et sont assumés : à quatre ans de 2030, annoncer des objectifs ne suffit plus, il faut démontrer comment on les atteint.
- Couverture du scope 3 quantifiée. Les deux meilleurs niveaux de D1 exigent désormais que les objectifs couvrent au moins 80 % du scope 3, amont et aval confondus, là où la grille précédente se contentait d’objectifs « définis » sur le scope 3.
- Dancing Box obligatoire pour le 6/6 en plan d’actions. La cohérence entre objectifs et leviers doit être démontrée de façon chiffrée : l’objectif 2030 doit être égal à la somme des impacts des leviers. Un plan détaillé mais sans cette démonstration plafonne à 4/6.
- Efficacité prouvée à −4,2 %/an. La baisse réelle des émissions en valeur absolue depuis l’année de référence devient un critère de crédibilité du plan, avec un seuil de −4,2 %/an, rythme de la trajectoire 1,5 °C trans-sectorielle de la SBTi. Les groupes dont les émissions augmentent avec leur activité doivent donc décarboner aussi leur croissance.
- Financement : un seuil de couverture. Le 6/6 en D3 requiert un chiffrage couvrant les leviers portant au moins 66 % des impacts du plan, et non plus un chiffrage partiel.
- Trajectoire 2050 : technologies non matures et compensation. Une trajectoire reposant sur des technologies non matures (CCS, hydrogène, DAC) sans plan de développement chiffré d’ici 2030 plafonne à 4/6 ; la compensation 2050 est plafonnée à 10 % des émissions de référence, en cohérence avec le Net-Zero Standard de la SBTi.
- Gouvernance : critères explicités. Le 6/6 suppose un pilotage au niveau de la direction générale avec un comité dédié, ou régulier et documenté directement au niveau du Comex. L’exigence n’est pas nouvelle, mais son évaluation est devenue systématique, ce qui explique le recul de 17 groupes sur cette dimension.
- Pondération modulée par les objectifs 2030. C’est le changement le plus structurant, détaillé ci-dessous : le plan d’actions et son financement ne comptent pleinement que si les objectifs 2030 sont solides.
La formule de calcul de la note finale
Jusqu’en 2025, la note globale était une moyenne pondérée linéaire des cinq dimensions (40 % pour les objectifs 2030, 15 % pour chacune des quatre autres), ramenée sur 10. Cette formule avait un défaut : un groupe pouvait obtenir une bonne note grâce à un plan d’actions et un financement bien documentés, alors même que ses objectifs 2030 n’étaient pas alignés sur l’Accord de Paris — un plan crédible pour atteindre une mauvaise destination.
La formule 2026 conditionne le poids du plan (D2) et de son financement (D3) à la solidité des objectifs (D1), par un coefficient de modulation égal à (D1/6) élevé à la puissance 0,3 :
Note globale /6 = 0,25 × D1 + (0,30 × D2 + 0,15 × D3) × (D1 / 6)^0,3 + 0,15 × D4 + 0,15 × D5
Note globale /10 = Note globale /6 × 10 / 6.
Pour les banques et assureurs, D3 n’existe pas : son poids est reporté sur le plan d’actions, soit (0,30 + 0,15) × D2 = 0,45 × D2 dans le terme modulé, D1, D4 et D5 conservant leurs coefficients.
Le coefficient de modulation vaut 1 lorsque D1 = 6, environ 0,89 pour D1 = 4, 0,72 pour D1 = 2 et 0 lorsque D1 = 0. Autrement dit, un groupe sans objectif 2030 admissible ne peut tirer aucun point de son plan ni de son financement, et un groupe aux objectifs partiels les voit comptés à un taux réduit. Deux exemples permettent de vérifier la formule :
- Engie (D1 = 6, D2 = 6, D3 = 6, D4 = 4, D5 = 6) : 0,25 × 6 + (0,30 × 6 + 0,15 × 6) × 1 + 0,15 × 4 + 0,15 × 6 = 1,5 + 2,7 + 0,6 + 0,9 = 5,7/6, soit 9,5/10.
- Sanofi (D1 = 4, D2 = 2, D3 = 6, D4 = 6, D5 = 6) : 0,25 × 4 + (0,30 × 2 + 0,15 × 6) × 0,885 + 0,15 × 6 + 0,15 × 6 = 1,0 + 1,33 + 0,9 + 0,9 = 4,13/6, soit 6,9/10. Avec la formule linéaire 2025, les mêmes scores auraient donné 7,7/10 : l’écart tient entièrement à l’objectif scope 3, aligné sur 2 °C et non 1,5 °C, qui ramène D1 à 4 et réduit d’autant le poids du plan et du financement.
Les notes 2025 et 2026 ne sont donc pas strictement comparables à scores identiques.
4. Zoom sur le top 9 : les bonnes pratiques
Les neuf groupes notés « Satisfaisant » ne sont pas irréprochables — aucun n’atteint 6/6 sur les cinq dimensions — mais chacun illustre, sur trois ou quatre dimensions, ce qu’une trajectoire crédible veut dire concrètement. Les scores sont indiqués dans l’ordre D1 · D2 · D3 · D4 · D5.
Engie — 9,5/10
Énergie · Scores par dimension : 6 · 6 · 6 · 4 · 6
Premier du Palmarès, Engie illustre ce que le classement mesure : non pas le niveau d’émissions, mais l’engagement d’une transformation financée et pilotée. Sur quatre dimensions, le groupe atteint le score maximal.
- Objectifs 2030 (6/6). Objectifs SBTi 2030 certifiés Well-below 2 °C, exprimés en intensité carbone (−66 % sur la production d’énergie, −56 % sur les ventes d’énergie vs 2017) comme le prévoit la méthode SBTi pour le secteur électrique, et complétés par un plafond d’émissions en valeur absolue couvrant 100 % des scopes 1, 2 et 3, aval compris : 120/140 Mt CO2e en 2030, contre 265 Mt en 2017 et 145 Mt en 2025. Le rythme de baisse est conforme au critère 1,5 °C trans-sectoriel (−4,2 %/an).
- Plan d’actions (6/6). Cinq actions structurantes (sortie du charbon en 2027, 95 GW de renouvelables en 2030, biométhane, hydrogène, accompagnement des clients) avec une décomposition chiffrée des leviers jusqu’à 2030 (« Dancing Box ») et une baisse réelle de −45 % sur 2017-2025, soit environ −7 %/an.
- Financement (6/6). 4 Md€ de CAPEX alloués au plan en 2025 ; 25 à 28 Md€ de CAPEX de croissance sur 2026-2028, alignés à 84 % sur la taxonomie européenne, soutenables au regard d’un EBITDA de l’ordre de 15 Md€/an. Chaque décision d’investissement est soumise à un budget CO2 par activité.
- Gouvernance (6/6). Pilotage par la Directrice Générale et le DGA Finance/ESG, avec dialogue managérial autour des indicateurs GES depuis 2023 au sein des Quarterly Business Reviews. Le seul point de vigilance porte sur la trajectoire 2050 (4/6) : le Net Zéro 2045 est décidé, mais les jalons 2035 et 2040 de la production électrique restent au-dessus du scénario NZE de l’AIE.
Unibail-Rodamco-Westfield — 8,5/10
Immobilier · Scores par dimension : 6 · 4 · 4 · 6 · 6
Dans un secteur immobilier où l’usage des actifs domine l’empreinte, URW conserve une place sur le podium avec trois dimensions au maximum.
- Objectifs 2030 (6/6). −90 % sur les scopes 1 et 2 et −50 % sur le scope 3 d’ici 2030 par rapport à 2015, validés SBTi 1,5 °C, sur 100 % du périmètre.
- Plan d’actions (4/6). Leviers et impacts publiés sur les trois scopes, Dancing Box sur les scopes 1 et 2 ; −42,7 % d’émissions totales sur 2015-2025 (≈ −5,4 %/an). Manque une Dancing Box agrégée sur le scope 3, dont le transport des visiteurs représente 82 %.
- Trajectoire 2050 (6/6). Net Zéro 2050 validé SBTi Net-Zero Standard (révision 2023) : −90 % en valeur absolue, sans pari technologique, compensation résiduelle ≤ 10 %.
- Gouvernance (6/6). Pilotage par un membre du Directoire rendant compte au Président ; le Directoire et le Comité exécutif font office de comité de pilotage Développement durable, avec revue trimestrielle documentée.
Orange — 8,5/10
Télécoms · Scores par dimension : 6 · 6 · 4 · 6 · 2
Orange progresse d’un point et démontre qu’un groupe de services peut fermer sa Dancing Box et documenter un financement.
- Objectifs 2030 (6/6). −45 % sur les trois scopes réunis en 2030 par rapport à 2020 (de 6,5 à 3,6 MtCO2e), en valeur absolue, validés SBTi 1,5 °C en mai 2024, avec une couverture de 100 % des scopes 1+2 et du scope 3.
- Plan d’actions (6/6). Leviers chiffrés sur les trois scopes (énergie, fournisseurs, économie circulaire, mix électrique) avec un waterfall complet, et une baisse avérée de −24,5 % des émissions sur 2020-2025, soit −5,5 %/an.
- Financement (4/6). 300 à 400 M€ par an de CAPEX et OPEX sur le volet énergie et renouvelables sur 2025-2030, jugés supportables ; le chiffrage ne couvre pas encore l’ensemble des leviers.
- Trajectoire 2050 (6/6). Net Zéro 2040 décidé et validé SBTi Net-Zero Long-Term (mai 2024), sans recours aux technologies non matures, avec une neutralisation par puits naturels limitée à 10 %. La marge de progrès est la gouvernance (2/6) : la directrice RSE siège au Comex, mais le Climat n’y est traité que trois fois par an.
Danone — 8/10
Agroalimentaire · Scores par dimension : 6 · 6 · 0 · 6 · 4
Danone reste le premier groupe agroalimentaire, avec trois dimensions à 6/6. Son point faible est net : aucun chiffrage financier du plan 2030 (0/6), alors que l’enjeu est a priori significatif.
- Objectifs 2030 (6/6). −46,3 % sur les scopes 1+2, −42 % sur le scope 3 hors FLAG et −30,3 % sur les émissions FLAG (agriculture, forêts) entre 2020 et 2030, en valeur absolue, validés SBTi sur les trois scopes, avec une couverture quasi intégrale des scopes 1+2 et du scope 3.
- Plan d’actions (6/6). Plan de Transition Climatique publié dès décembre 2023, organisé en huit programmes chiffrés couvrant les trois scopes (dont « Re-Fuel » pour les sites et l’agriculture régénératrice sur la filière lait), avec Dancing Box explicite ; −21 % d’émissions sur 2020-2025, soit environ −4,7 %/an, et 60,5 % de l’objectif 2030 déjà atteint fin 2025.
- Trajectoire 2050 (6/6). Net Zéro 2050 décidé et validé SBTi 1,5 °C (−90 % sur l’énergie et l’industrie, −72 % FLAG, par rapport à 2020), leviers identifiés programme par programme, technologies essentiellement matures. La solidité de la compensation résiduelle envisagée reste à documenter.
- Gouvernance (4/6). Un DGA Finances/Tech & Data supervise les ressources climat, un DG Durabilité siège au Comex et un Comité Impact Mondial dédié est coprésidé par trois membres du Comex ; il manque un pilotage direct au niveau DG ou une inscription trimestrielle tracée au Comex.
Renault — 8/10
Automobile · Scores par dimension : 6 · 4 · 4 · 4 · 6
À contre-courant d’un secteur automobile en fort recul (Stellantis passe de 9,5 à 2,8), Renault maintient une stratégie 2030 complète et pilotée au plus haut niveau.
- Objectifs 2030 (6/6). −62,5 % sur les scopes 1+2 et −27,5 % sur le scope 3 d’ici 2030 par rapport à 2019, en valeur absolue, validés SBTi (revue 2025), couverture du scope 3 à 100 %.
- Plan d’actions (4/6). Plan efficace : −38 % d’émissions en valeur absolue sur 2019-2025, soit −7,7 %/an composé. Mais la contribution de chaque levier n’est pas publiée : pas de Dancing Box, ce qui plafonne la note à 4.
- Financement (4/6). Principaux CAPEX et OPEX du plan de transition chiffrés dans l’URD — environ 1,5 Md€ par an sur les véhicules électriques, quelques euros par véhicule sur les achats décarbonés — soutenables au regard du chiffre d’affaires (57,9 Md€), sans ventilation complète par levier.
- Gouvernance (6/6). Revue trimestrielle en Comex d’un ESG Dashboard, « Decarbonisation Control Tower » deux fois par an, fonction Sustainability rattachée au directeur de la stratégie, membre du Comex. La trajectoire 2050 (4/6) — Net Zéro Europe 2040 et monde 2050 — repose en partie sur des technologies non matures (CCS, hydrogène) sans plan chiffré à 2030.
Bouygues — 8/10
Construction · Scores par dimension : 6 · 6 · 4 · 0 · 6
Bouygues gagne un demi-point et fait partie des cinq groupes à stratégie 2030 « complète ». Son cas montre aussi les limites de l’exercice : le Net Zéro 2050 est affiché, mais sans validation SBTi long terme ni alignement attesté sur le scénario NZE de l’AIE, d’où un 0/6 sur la trajectoire 2050.
- Objectifs 2030 (6/6). Objectifs validés SBTi pour chacun des six métiers, en valeur absolue sur les trois scopes (le scope 3 étant également exprimé en intensité pour Bouygues Construction et Equans).
- Plan d’actions (6/6). Waterfalls de leviers publiés pour les scopes 1+2 d’une part et le scope 3 d’autre part ; empreinte totale ramenée à 19,4 MtCO2e en 2025, soit −7 % en un an, et −4,9 %/an sur le scope 3 depuis 2021, année de référence.
- Financement (4/6). CAPEX/OPEX Climat agrégés : 54 M€ engagés en 2025 et 271 M€ cumulés sur 2026-2028, sans détail par levier.
- Gouvernance (6/6). Un Directeur général délégué en charge de la RSE adresse chaque année une note de cadrage durabilité aux métiers, dont les plans sont revus par la direction générale ; la DGA Innovation/Développement durable siège au comité de direction générale ; comité Environnement trimestriel.
Pernod Ricard — 7,5/10
Spiritueux · Scores par dimension : 6 · 6 · 0 · 6 · 2
Pernod Ricard gagne un demi-point grâce à un plan d’actions dont la cohérence avec les objectifs a été reconnue lors de la revue contradictoire. Comme Danone, le groupe ne chiffre pas le financement de son plan (0/6).
- Objectifs 2030 (6/6). Objectifs SBTi 2024 à horizon FY2029/30, en valeur absolue et par périmètre : −54 % sur les scopes 1+2 non-FLAG, −30,3 % FLAG, −25 % scope 3 non-FLAG ; couverture de 85 % du scope 3.
- Plan d’actions (6/6). Leviers détaillés avec impacts chiffrés par scope (recompression mécanique des vapeurs, pompes à chaleur, électricité renouvelable sous PPA, agriculture régénératrice, emballages circulaires), somme des impacts cohérente avec les objectifs (Dancing Box) et baisse avérée d’environ −4,7 %/an depuis FY2021/22 (−13,5 % au total, −42 % sur les scopes 1+2), au-dessus du seuil de −4,2 %/an.
- Trajectoire 2050 (6/6). Net Zéro formellement décidé et validé SBTi en 2024 (−90 % scopes 1+2, −72 % FLAG, −90 % scope 3 non-FLAG à 2050), leviers identifiés (efficacité énergétique, électrification, renouvelables, agriculture régénératrice), crédits carbone explicitement non centraux.
- Gouvernance (2/6). Pilotage opérationnel porté par la VP exécutive Opérations intégrées et RSE, membre du Comex, mais sans comité Climat dédié et avec un passage au Comex seulement semestriel.
LVMH — 7,5/10
Luxe · Scores par dimension : 6 · 6 · 2 · 4 · 2
Plus forte progression du Palmarès (+2,3 points), LVMH a répondu point par point aux recommandations de 2025 : objectifs validés SBTi sur les trois scopes et plan chiffré.
- Objectifs 2030 (6/6). Objectifs en valeur absolue validés SBTi en décembre 2024 sur les trois scopes : −68 % sur les scopes 1+2, −27 % FLAG et −23 % énergie/industrie entre 2023 et 2030.
- Plan d’actions (6/6). Plan complet, chiffré et éprouvé, avec impacts en valeur absolue par levier (sobriété et efficacité énergétique, renouvelables, réduction du fret aérien au profit du maritime et du ferroviaire, engagement des fournisseurs, agriculture régénératrice) sous forme de Dancing Box ; −12 % d’émissions totales et −37 % sur les scopes 1+2 entre 2023 et 2025.
- Trajectoire 2050 (4/6). Net Zéro 2050 décidé et validé SBTi, fondé sur la rénovation et l’optimisation des actifs existants, les transports et l’agriculture durables ; le plan d’investissement dans les technologies non matures et le niveau de compensation à 2050 restent à préciser, d’où le 4/6.
- Marges de progrès. Financement (2/6) : 235 à 270 M€ de CAPEX et OPEX cumulés à 2030 sont chiffrés sur les scopes 1+2, mais rien sur le scope 3, jugé a priori peu significatif (une taskforce Sustainable Finance doit livrer des résultats fin 2026). Gouvernance (2/6) : la direction Image & Environnement est rattachée à un membre du Comex, sans comité Climat exécutif ni sessions documentées en Codir.
Legrand — 7,5/10
Équipements électriques · Scores par dimension : 6 · 2 · 4 · 6 · 6
Legrand progresse d’un demi-point, porté par un chiffrage financier désormais publié et une gouvernance exemplaire. L’efficacité du plan d’actions reste à démontrer (2/6) : les émissions des trois scopes ont augmenté de 22 % entre 2022 et 2025, sous l’effet d’un scope 3 en hausse de 23 %.
- Objectifs 2030 (6/6). −42 % sur les scopes 1+2 et −25 % sur les catégories 1 et 11 du scope 3 (≈ 94 % de l’empreinte) d’ici 2030, base 2022, en valeur absolue, validés SBTi en 2024 (1,5 °C sur les scopes 1+2, Well-below 2 °C sur le scope 3).
- Financement (4/6). 104,5 M€ de CAPEX et 434,2 M€ d’OPEX chiffrés en 2025 sur le plan de transition, soutenables au regard d’un free cash-flow de 1,3 Md€ ; l’allocation par levier n’est pas finalisée.
- Trajectoire 2050 (6/6). Net Zéro 2050 décidé en 2024 et validé SBTi Net-Zero Standard : −90 % sur les scopes 1+2 et 3, neutralisation du résiduel ≤ 10 %, leviers fondés sur des technologies disponibles (électrification, RE100 en 2030, éco-conception), sans recours aux technologies non matures.
- Gouvernance (6/6). Comité carbone dédié présidé par la Direction générale et composé de cinq membres du Codir.
Et maintenant
Ce que montrent ces neuf groupes, c’est que les exigences de la grille sont atteignables dans tous les secteurs, y compris les plus émetteurs et les plus tertiaires : des objectifs absolus validés SBTi sur 80 % au moins du scope 3, une Dancing Box qui relie chaque levier à l’objectif, un chiffrage des CAPEX et OPEX de transition, une trajectoire 2050 sans pari sur des technologies non disponibles, et une direction générale qui pilote le sujet chaque trimestre. Les 31 autres groupes ont, pour la plupart, un ou deux de ces éléments ; il leur manque l’ensemble.
À l’approche de 2030, il pourrait être tentant de modifier le thermomètre plutôt que de traiter la fièvre : reporter les objectifs à 2035, passer de la valeur absolue à l’intensité, réduire le périmètre. Le Palmarès continuera de le signaler. Un prochain article présentera les résultats détaillés groupe par groupe, avec les recommandations personnalisées adressées à chacun ; un article dédié aux bonnes pratiques en matière d’objectifs et de plans d’actions 2030 (Bouygues, Danone, Engie, LVMH, Orange, Pernod Ricard) est déjà disponible.
Sources : Documents d’enregistrement universel 2025 des 40 groupes ; grille de scoring 2026 des Ateliers du Futur (groupes non financiers et institutions financières) ; GIEC AR6 (2022-2023) ; Global Carbon Budget 2025 (Global Carbon Project, novembre 2025) ; Copernicus C3S, Global Climate Highlights 2025. Les notes citées sont celles arrêtées après la procédure contradictoire avec les groupes.
(1) émissions mondiales 2025 des 36 groupes non financiers du CAC 40 (scopes 1 + 2 market + 3, MtCO2e)
| Scopes | Mt |
|---|---|
| Scopes 1 + 2 | 247 |
| Scope 3 | 2 072 |
| Total | 2 319 |
Émissions territoriales de la France (Citepa, Secten)
367 MtCO2e en 2024, 359 Mt en estimation provisoire 2025 (hors puits)
Source Les Ateliers du Futur