Notre Palmarès évalue la crédibilité des trajectoires climat du CAC 40
Pour la cinquième année, Les Ateliers du Futur ont passé au crible les trajectoires climat des entreprises du CAC 40, à partir de leurs documents d’enregistrement universel relatifs à l’exercice 2025.
Le Palmarès 2026 évalue cinq dimensions complémentaires : les objectifs à 2030, le plan d’actions à 2030, les moyens financiers consacrés à leur mise en œuvre, les objectifs à 2050 et la gouvernance climat. Chaque dimension est évaluée sur une échelle de 0 à 6, à partir des publications réglementées des groupes.
L’objectif n’est donc pas seulement de mesurer les ambitions affichées par les entreprises, mais d’évaluer la crédibilité de leur trajectoire de décarbonation : les objectifs sont-ils alignés avec l’Accord de Paris ? Sont-ils accompagnés d’un plan d’action, d’un financement identifié, d’une trajectoire 2050 et d’un pilotage au niveau de la direction générale ?
Le secteur Automobile & Aéronautique
Pour prolonger cette analyse, nous avons choisi de nous intéresser au secteur Automobile & Aéronautique. Il rassemble cinq entreprises du CAC 40 — Renault, Stellantis, Michelin, Airbus et Safran — et présente une caractéristique carbone extrême : l’essentiel de leur empreinte se situe dans le scope 3 aval, c’est-à-dire dans l’utilisation des véhicules, des pneumatiques, des moteurs et des avions qu’elles vendent, pendant toute leur durée de vie.
Les cinq entreprises du secteur déclarent ensemble près de 1 080 MtCO₂e d’émissions de gaz à effet de serre en 2025, tous scopes confondus et sur un périmètre mondial — soit trois fois les émissions territoriales de la France, qui s’élèvent à environ 359 MtCO₂e en 2025. Les périmètres ne sont pas directement comparables (émissions mondiales des groupes contre émissions territoriales françaises), mais l’ordre de grandeur situe l’enjeu. Airbus (493 MtCO₂e, utilisation des avions livrés en 2025 sur leur durée de vie) et Stellantis (392 MtCO₂e, utilisation des véhicules vendus) représentent à eux deux plus de 80 % de cet ensemble. Le chiffre de Michelin (14 MtCO₂e) n’inclut pas l’usage des pneumatiques, que le groupe évalue par ailleurs à environ 125 MtCO₂e : une fois l’usage inclus, les scopes 1 et 2 pèsent moins de 1 % de l’empreinte de chacun de ces groupes (environ 1 % chez Michelin).
Cette structure d’émissions explique les résultats du secteur : tout se joue sur la capacité à fixer des objectifs, construire des plans et financer des technologies qui réduisent les émissions à l’usage des produits — un périmètre que les groupes ne maîtrisent qu’indirectement, via la conception des produits, le mix énergétique de leurs clients et la disponibilité de carburants alternatifs.
Alors, où en sont réellement les acteurs de l’automobile et de l’aéronautique ? Ont-ils fixé des objectifs suffisamment ambitieux ? Ont-ils défini les plans d’action et les financements nécessaires ? Leur trajectoire 2050 est-elle crédible ? Et comment le climat est-il intégré dans leur gouvernance ?
C’est ce que nous avons analysé à travers les cinq dimensions du Palmarès 2026.
Automobile & Aéronautique : un secteur à deux vitesses
Notes moyennes sur 6 dans les 5 dimensions du Palmarès
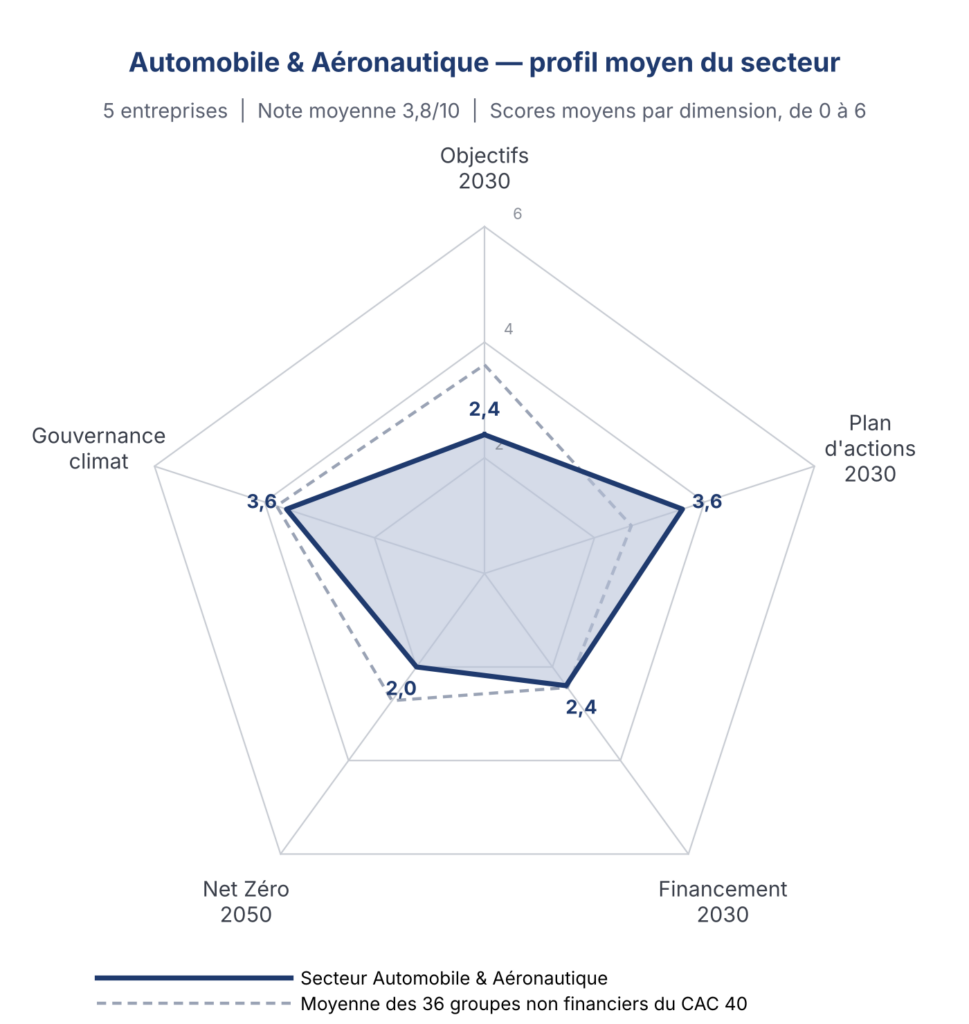
Lecture : chaque sommet est une dimension de la notation, scorée 0, 2, 4 ou 6 (anneaux du radar). Le pointillé gris rappelle le profil 2025 du groupe.
Classement des 5 entreprises dans le Palmarès non financier des entreprises du CAC 40 et notes sur 10
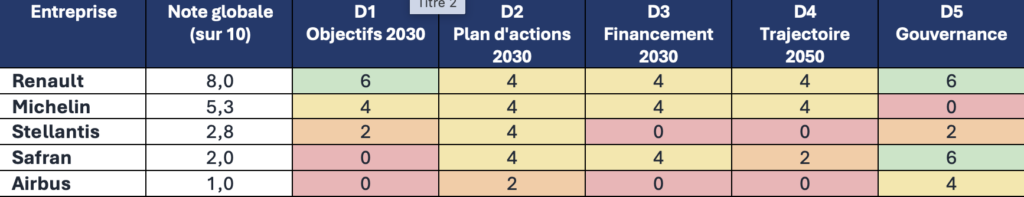
Le secteur Automobile & Aéronautique présente une moyenne de 3,8/10, inférieure de près d’un point à la moyenne du CAC 40 (4,7/10). Ce résultat le place en retrait dans le Palmarès, mais il masque une dispersion très forte entre les entreprises.
Renault atteint 8/10 et constitue la référence du secteur. Michelin se situe dans une position intermédiaire à 5,3/10. Stellantis (2,8/10), Safran (2/10) et Airbus (1/10) ferment la marche ; seuls ArcelorMittal et EssilorLuxottica, à 0/10, sont derrière Airbus dans le Palmarès non financier.
Le secteur est aussi celui dont les notes ont le plus reculé par rapport à 2025 : Stellantis perd 6,7 points après la révision de ses objectifs, Safran 4,2 points et Airbus 3,7 points. Ces reculs tiennent pour partie au durcissement de la grille 2026, qui exige désormais un objectif 2030 en valeur absolue sur le scope 3 aval et une baisse avérée des émissions, et pour partie à des choix des groupes eux-mêmes.
1. Objectifs 2030 : le poids du scope 3 aval déterminant pour le secteur
| Moyenne du secteur : 2,4/6 | Moyenne du CAC 40 : 3,6/6 |
Une seule entreprise sur cinq obtient 6/6 : Renault.
C’est, avec la trajectoire 2050, la dimension où le retard du secteur est le plus marqué (−1,2 point). Il traduit la difficulté des groupes à définir, sur leurs émissions les plus significatives, des objectifs 2030 exprimés en valeur absolue et alignés avec l’Accord de Paris.
Renault est le seul groupe du secteur à obtenir 6/6 : −62,5 % sur les scopes 1+2 et −27,5 % sur le scope 3 en 2030 par rapport à 2019, en valeur absolue, validés par SBTi, avec une couverture de 100 % du scope 3 incluant l’usage des véhicules.
Michelin obtient 4/6. Ses objectifs 2030 sont validés SBTi 1,5 °C en valeur absolue sur les scopes 1+2 (−47,2 %) et sur le scope 3 amont (−27,5 %). Mais les émissions liées à l’usage des pneumatiques, soit environ 90 % de l’empreinte (125 MtCO₂e en 2025), ne font l’objet que d’un objectif en valeur relative.
Stellantis obtient 2/6. Ses cibles 2030 couvrent les trois scopes en valeur absolue (−20 à −30 % des émissions totales vs 2021), mais le groupe indique lui-même qu’elles ne sont alignées ni sur une trajectoire 1,5 °C, ni sur la voie sectorielle SBTi constructeurs, ni sur le scénario Net Zéro de l’AIE ; elles ne sont pas validées par SBTi.
Airbus et Safran obtiennent 0/6. Leurs objectifs sur les scopes 1+2 sont solides (−63 % en 2030 pour Airbus, −50,4 % pour Safran, validés SBTi 1,5 °C, et déjà atteints chez Safran), mais ils ne couvrent que 0,1 % à 0,4 % de l’empreinte. Sur l’usage des avions et moteurs vendus — 94 % des émissions de Safran, 99 % de celles d’Airbus — les objectifs sont fixés à 2035 et exprimés en intensité par siège-kilomètre, alors que la méthodologie exige un objectif 2030 en valeur absolue.
Globalement, le secteur est en retard sur le CAC 40 parce que les objectifs portant sur l’usage des produits restent fixés au-delà de 2030, exprimés en intensité ou non alignés sur une trajectoire de référence. Renault montre néanmoins qu’une couverture complète du scope 3 aval en valeur absolue est possible dans l’automobile.
2. Plans d’actions 2030 : point fort relatif du secteur
| Moyenne du secteur : 3,6/6 | Moyenne du CAC 40 : 2,6/6 |
Quatre entreprises sur cinq obtiennent 4/6 : Renault, Michelin, Stellantis et Safran. Aucune n’atteint 6/6.
C’est la seule dimension où le secteur devance la moyenne du CAC 40, d’un point. Les leviers de transformation — électrification, efficacité énergétique, allègement des produits, décarbonation des fournisseurs, énergies renouvelables, carburants d’aviation durables — sont identifiés et, dans l’automobile, produisent déjà des résultats mesurables. Ce qui manque pour atteindre 6/6 est la « Dancing Box » : le chiffrage de la contribution de chaque levier à l’objectif 2030, sur l’ensemble des scopes.
Plan d’actions éprouvé mais sans Dancing Box complète (4/6) : Renault, Michelin, Stellantis, Safran.
Renault affiche une baisse de 38 % de ses émissions absolues entre 2019 et 2025, soit −7,7 %/an en moyenne composée, bien au-delà du seuil de −4,2 %/an retenu par la méthodologie ; mais la contribution de chaque levier n’est pas publiée. Stellantis réduit ses émissions totales de 26 % entre 2021 et 2025 (−7,3 %/an) et publie des impacts par scope pour trois leviers ; sa Dancing Box reste partielle, et sa cible 2030 est publiée en fourchette (20-30 %), le plan étant en cours de réexamen. Michelin publie une Dancing Box détaillée sur les scopes 1 et 2 et a atteint dès 2025 sa cible 2030 sur ce périmètre (−47,7 %) ; le levier scope 3 usage — la résistance au roulement — est identifié mais son lien avec la baisse des émissions reste difficile à quantifier. Safran cite ses leviers scope 3 (renouvellement des flottes, moteur LEAP, allègement, SAF, électrification, hydrogène) sans en chiffrer les impacts attendus ; son plan scopes 1+2 est chiffré mais ne couvre que 0,4 % des émissions. Ses émissions totales baissent de 7 %/an en cumul depuis 2018, malgré un rebond de 14 % en 2025 lié à la reprise des livraisons d’avions.
Plan d’actions sans impacts publiés et sans baisse avérée (2/6) : Airbus.
Les leviers scope 3 (SAF, hydrogène, nouvelle génération d’avions, gestion du trafic aérien) sont identifiés, mais le groupe considère leurs impacts GES comme confidentiels et ne les publie pas. L’empreinte en valeur absolue de l’année de référence n’est pas publiée et le scope 3 progresse de 3,8 % entre 2024 et 2025 sous l’effet de la montée en cadence des livraisons.
Globalement, le secteur est en avance sur le CAC 40 dans l’identification et la mise en œuvre des leviers opérationnels, et les constructeurs automobiles démontrent une baisse réelle de leurs émissions. Pour franchir le dernier palier, il doit publier une Dancing Box reliant chaque levier à l’objectif 2030 sur l’ensemble des scopes, usage des produits compris.
3. Financement 2030 : dans la moyenne du CAC 40
| Moyenne du secteur : 2,4/6 | Moyenne du CAC 40 : 2,4/6 |
Trois entreprises sur cinq obtiennent 4/6 : Renault, Michelin et Safran. Aucune n’atteint 6/6.
Le secteur se situe exactement au niveau du CAC 40. Le financement n’est donc pas une faiblesse qui lui soit propre : comme ailleurs, l’enjeu est la traçabilité entre les dépenses annoncées, les leviers financés et les réductions d’émissions attendues.
Renault, Michelin et Safran chiffrent leurs principaux investissements de transition, sans fournir de décomposition exhaustive par levier. Michelin prévoit au moins 300 M€ sur 2026-2030 pour la décarbonation des scopes 1 et 2 (86 M€ engagés en 2025) et au moins 600 M€ pour l’amélioration de la résistance au roulement (151 M€ en 2025). Safran publie 290 M€ de CAPEX et 240 M€ d’OPEX sur 2025-2029 pour les scopes 1 et 2, ainsi qu’environ 2,7 Md€ de R&T environnementale sur 2025-2028. Renault chiffre dans son URD les principaux postes de son plan de transition — environ 1,5 Md€ par an sur le véhicule électrique à batterie — des montants a priori supportables au regard d’un chiffre d’affaires de 57,9 Md€, mais sans consolidation des CAPEX et OPEX climat par levier à horizon 2030.
Airbus et Stellantis obtiennent 0/6, alors que l’enjeu financier est, dans les deux cas, massif. Airbus ne publie aucun chiffrage des CAPEX associés aux leviers du scope 3 (SAF, hydrogène, avion de nouvelle génération). Stellantis publie un historique détaillé — 18,8 Md€ de CAPEX cumulés sur 2021-2025, dont 15,3 Md€ pour les produits bas carbone — mais indique que « les détails des investissements futurs alloués au plan de transition ne sont pas encore disponibles ».
Globalement, le secteur reflète la faiblesse générale du CAC 40 sur le financement de la transition. Les montants investis sont élevés, mais une information financière agrégée ou historique ne suffit pas : il s’agit de relier les CAPEX et OPEX à venir à chaque levier et à son impact carbone attendu.
4. Trajectoire 2050 : un retard marqué par rapport au CAC 40
| Moyenne du secteur : 2,0/6 | Moyenne du CAC 40 : 3,1/6 |
Aucune entreprise du secteur n’atteint 6/6. Renault et Michelin obtiennent 4/6.
L’écart de 1,1 point avec le CAC 40 s’explique par l’absence de trajectoire Net Zéro formalisée chez Airbus, par un alignement sur l’Accord de Paris non démontré chez Stellantis et, chez tous, par une dépendance forte à des technologies encore non matures dont le plan de développement n’est pas chiffré.
Renault et Michelin ont formalisé une trajectoire Net Zéro et identifié leurs principaux leviers. Renault vise la neutralité carbone en Europe dès 2040 et dans le monde en 2050, avec une compensation résiduelle inférieure à 10 %, mais sur une trajectoire alignée « well below 2 °C » et avec un recours au captage de carbone et à l’hydrogène sans plan chiffré à 2030. Michelin dispose d’un Net Zéro 2050 validé selon le Corporate Net-Zero Standard de SBTi, sans aucun recours à la compensation, mais mobilise le captage de carbone, l’hydrogène et les pompes à chaleur haute température sans feuille de route chiffrée à 2030.
Safran obtient 2/6. Le groupe s’inscrit dans l’engagement sectoriel Fly Net Zero 2050 et s’appuie sur des scénarios de l’AIE et de la filière. Sa trajectoire repose sur les SAF, l’hydrogène, l’électrification et le moteur Open Fan, sans plan de développement chiffré à 2030 ni plafond explicite de compensation en 2050.
Airbus et Stellantis obtiennent 0/6. Airbus soutient l’objectif de neutralité carbone de l’OACI mais écrit qu’« une cible 2050 n’a pas encore été définie » pour le groupe ; sa trajectoire repose majoritairement sur des technologies non matures (hydrogène, SAF à 100 %, électrification) sans actions chiffrées pour les industrialiser. Stellantis a acté un objectif Net Zéro 2050 avec trois leviers identifiés et une compensation résiduelle « à un chiffre », mais indique explicitement que cette trajectoire n’est pas alignée 1,5 °C au sens de la voie sectorielle SBTi constructeurs.
Globalement, le secteur est en retard sur le CAC 40 dans la formalisation et la démonstration de ses trajectoires de long terme. Il ne comblera cet écart qu’en traduisant ses paris technologiques en jalons industriels, volumes, investissements et impacts carbone chiffrés d’ici 2030.
5. Gouvernance climat : deux références, un angle mort
| Moyenne du secteur : 3,6/6 | Moyenne du CAC 40 : 4,0/6 |
Deux entreprises atteignent 6/6 : Renault et Safran.
Le secteur se situe légèrement sous la moyenne du CAC 40, avec des situations très contrastées. Safran dispose d’un Comité d’orientation climat trimestriel présidé par le directeur général, le développement durable siège au Comex et 20 % de la rémunération variable du DG est indexée sur le climat et l’économie circulaire. Chez Renault, la fonction Sustainability est rattachée au directeur de la stratégie, membre du Comex, avec un comité dédié ; le Comex revoit chaque trimestre le tableau de bord ESG et la « Decarbonisation Control Tower » deux fois par an.
Airbus obtient 4/6 : le Sustainability Strategy Committee est piloté par le Chief Sustainability Officer, membre du Comex, mais le pilotage opérationnel n’est pas assumé par le DG ou un DGA et il n’y a pas de sessions dédiées à un rythme au moins trimestriel. Stellantis obtient 2/6 : le portefeuille Sustainability est porté par un membre du Strategy Leadership Team qui cumule ressources humaines, durabilité et informatique, sans comité climat exécutif présidé par le CEO ou un adjoint, ni pilotage direct en Codir.
Michelin obtient 0/6 selon les exigences formelles de la grille : le dispositif opérationnel est solide, mais le comité qui joue le rôle de comité climat est présidé par un membre du Codir qui n’appartient pas au Comité exécutif du Groupe.
Globalement, l’enjeu pour le secteur est de documenter clairement la responsabilité exécutive du climat, la présidence des instances qui le pilotent et la fréquence des arbitrages au plus haut niveau.
En synthèse
Le secteur Automobile & Aéronautique obtient 3,8/10, contre 4,7/10 pour le CAC 40. Il est en retard sur les objectifs 2030 et les trajectoires 2050, dans la moyenne sur le financement, légèrement en retrait sur la gouvernance, mais en avance sur les plans d’actions 2030.
Ce positionnement confirme que le secteur ne manque ni de leviers industriels ni de mobilisation opérationnelle. Son défi est de relier ces plans à des objectifs 2030 et 2050 pleinement alignés sur l’Accord de Paris, sur le scope 3 aval qui concentre plus de 90 % de ses émissions. La difficulté est réelle — ces émissions dépendent des clients, du mix énergétique des pays et de la disponibilité des carburants alternatifs — mais Renault démontre qu’un objectif absolu sur l’usage des produits, validé par SBTi et accompagné d’une baisse effective des émissions, est possible.
Renault constitue aujourd’hui l’exemple à suivre au sein du secteur. Michelin présente des pratiques solides sur les scopes 1 et 2 et le financement, mais doit lever deux angles morts : l’objectif absolu sur le scope 3 usage et la présidence de sa gouvernance climat. Safran, Airbus et Stellantis disposent de leviers technologiques et industriels identifiés, mais doivent démontrer leur contribution chiffrée aux réductions d’émissions, leur financement et leur alignement de long terme — pour les deux premiers, en commençant par fixer un objectif 2030 en valeur absolue sur l’usage de leurs produits.
Sources
- Decks d’évaluation adressés aux groupes (Renault, Michelin, Stellantis, Safran, Airbus), documents d’enregistrement universel 2025.
- Synthèse des émissions GES 2025 des groupes du CAC 40 (Les Ateliers du Futur, 11/09/2026), d’après les DEU 2025.
- Citepa, Secten 2026 : émissions de GES de la France en 2025, 359 MtCO₂e hors UTCATF.