Notre Palmarès évalue la crédibilité des trajectoires climat du CAC 40
Pour la cinquième année, Les Ateliers du Futur ont passé au crible les trajectoires climat des entreprises du CAC 40, à partir de leurs documents d’enregistrement universel relatifs à l’exercice 2025.
Le Palmarès 2026 évalue cinq dimensions complémentaires : les objectifs à 2030, le plan d’actions à 2030, les moyens financiers consacrés à leur mise en œuvre, les objectifs à 2050 et la gouvernance climat. Chaque dimension est évaluée sur une échelle de 0 à 6, à partir des publications réglementées des groupes.
L’objectif n’est donc pas seulement de mesurer les ambitions affichées par les entreprises, mais d’évaluer la crédibilité de leur trajectoire de décarbonation : les objectifs sont-ils alignés avec l’Accord de Paris ? Sont-ils accompagnés d’un plan d’action, d’un financement identifié, d’une trajectoire 2050 et d’un pilotage au niveau de la direction générale ?
Classement des 9 entreprises dans le Palmarès non financier des entreprises du CAC 40 et notes sur 10
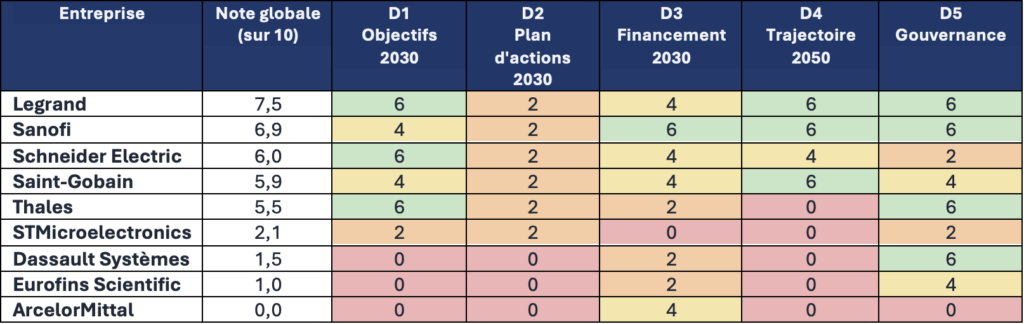
Legrand atteint 7,5/10 et constitue la référence du secteur, suivi de Sanofi (6,9), Schneider Electric (6,0), Saint-Gobain (5,9) et Thales (5,5). À l’autre extrémité, STMicroelectronics (2,1), Dassault Systèmes (1,5), Eurofins Scientific (1,0) et ArcelorMittal (0) — le premier émetteur du secteur est aussi le dernier du Palmarès.
C’est aussi, avec l’Automobile & Aéronautique, l’un des deux secteurs qui reculent le plus. Trois groupes qui figuraient parmi les meilleurs du CAC 40 en 2025 perdent entre 2,6 et 3,5 points : Sanofi (10 → 6,9), Schneider Electric (9,5 → 6,0) et Saint-Gobain (8,5 → 5,9). Dans les trois cas, la cause principale est la même : la grille 2026 exige désormais une baisse avérée des émissions d’au moins 4,2 %/an depuis l’année de référence, et aucun des trois ne l’atteint. Seuls Legrand (+0,5) et STMicroelectronics (+0,6) progressent.
1. Objectifs 2030 : trois groupes seulement au niveau requis
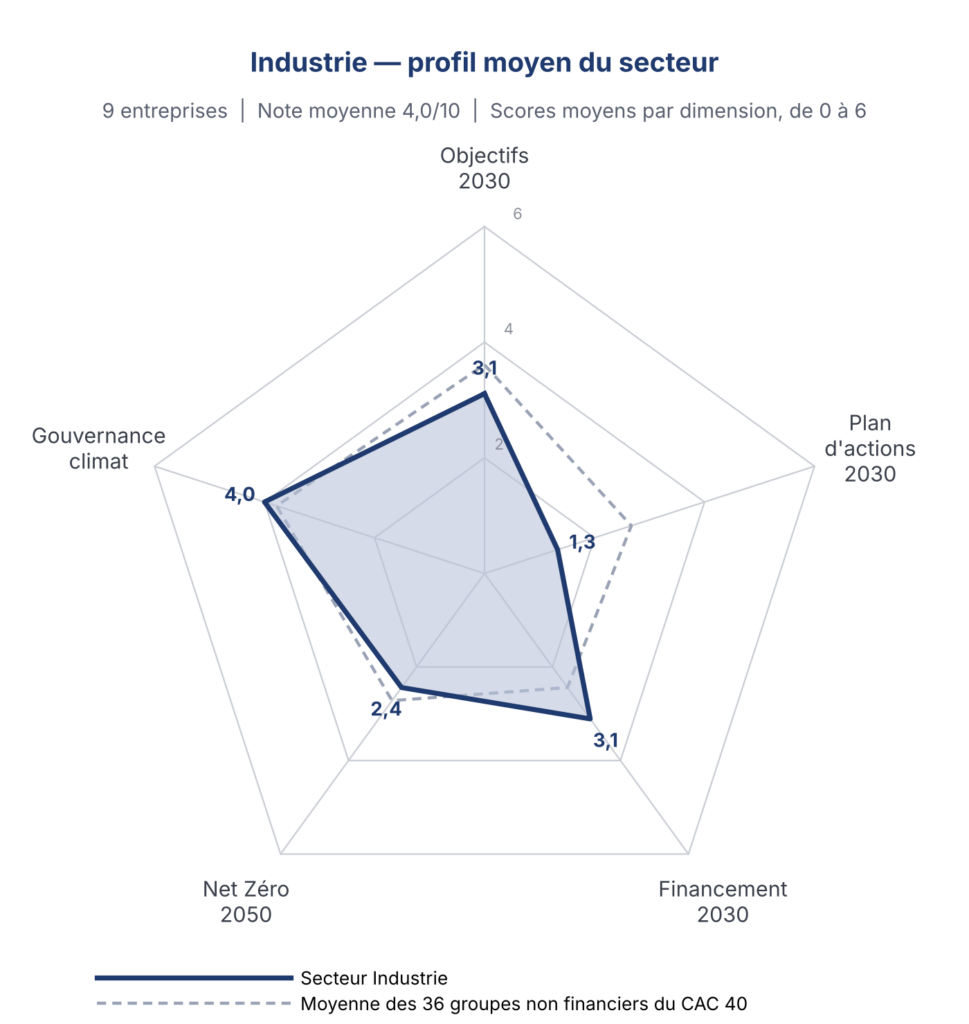
| Moyenne du secteur : 3,1/6 | Moyenne du CAC 40 : 3,6/6 |
Trois entreprises sur neuf obtiennent 6/6 : Legrand, Thales et Schneider Electric.
Toutes trois ont des objectifs 2030 en valeur absolue sur les trois scopes, validés par SBTi : −42 % S1+S2 et −25 % S3 vs 2022 pour Legrand ; −50,4 % S1+S2 et −15 % S3 vs 2018 pour Thales, avec une couverture de 98 % du scope 3 ; −76 % S1+S2 vs 2017 et −25 % S3 vs 2021 pour Schneider Electric.
Sanofi et Saint-Gobain obtiennent 4/6, chacun pour une lacune différente. L’objectif scope 3 de Sanofi (−30 % vs 2019) n’est aligné que sur une trajectoire 2 °C, et non 1,5 °C. Saint-Gobain exclut de son objectif scope 3 l’usage de ses produits (catégorie 11).
STMicroelectronics obtient 2/6 : ses objectifs sont en valeur absolue mais modestes (−20 % S1+S2 et −10 % S3 amont en 2030 vs une année de référence 2024 toute récente), non validés par SBTi et sans objectif sur le scope 3 aval.
Dassault Systèmes, Eurofins Scientific et ArcelorMittal obtiennent 0/6. Dassault Systèmes n’a que des objectifs à 2027, qui ne couvrent pas le scope 3 aval (37 % de son scope 3). Eurofins indique que la formalisation de ses objectifs est « en pause » dans l’attente de la transposition de la CSRD au Luxembourg, et a suspendu la publication de son scope 3. ArcelorMittal n’a plus qu’un objectif d’intensité de −10 % sur ses scopes 1+2 à 2030 — contre −25 % annoncés en 2021 — et aucun objectif chiffré sur le scope 3 ; rien n’est validé par SBTi.
2. Plans d’actions 2030 : le point faible du secteur, aucune baisse au rythme requis
| Moyenne du secteur : 1,3/6 | Moyenne du CAC 40 : 2,6/6 |
Aucune entreprise n’atteint 6/6, ni même 4/6 : six groupes sont à 2/6 et trois à 0/6.
C’est la dimension la plus faible du secteur, 1,3 point sous la moyenne du CAC 40, et la plus faible de tous les secteurs du Palmarès. Le paradoxe est que les plans sont souvent bien construits — cinq groupes chiffrent leurs leviers et trois publient une Dancing Box les reliant à leur objectif 2030 — mais qu’aucun ne fait reculer ses émissions au rythme de −4,2 %/an qu’exige une trajectoire 1,5 °C.
Plan complet mais efficacité non démontrée (2/6) : Legrand, Sanofi, Saint-Gobain, Thales, Schneider Electric, STMicroelectronics.
Sanofi , Thales et Schneider Electric chiffrent les impacts de leurs leviers sur les trois scopes, mais leurs émissions ne baissent respectivement que de 3,3 %/an depuis 2019, 2,7 %/an depuis 2018 et 3,1 %/an depuis 2021 ; chez Schneider, le scope 3 aval — 87 % de l’empreinte — n’a reculé que de 12 % en quatre ans. Chez Legrand, les leviers sont chiffrés mais les émissions totales ont augmenté de 22 % entre 2022 et 2025, tirées par un scope 3 en hausse de 23 %. Saint-Gobain n’a pas de plan sur l’usage de ses produits, et son scope 3 SBTi a progressé de 35 % depuis 2017 avec l’élargissement du périmètre. STMicroelectronics a des leviers sur les scopes 1, 2 et 3 amont, mais aucun plan sur l’aval.
Plan absent ou non chiffré (0/6) : Dassault Systèmes, Eurofins Scientific, ArcelorMittal.
Dassault Systèmes ne publie pas de Dancing Box et ses émissions ne baissent que de 1,6 %/an. Eurofins n’a ni plan d’actions 2030 ni scope 3 publié. ArcelorMittal chiffre ses leviers sur le seul scope 1 (fours électriques, électrification et ferraille, 2,8 GW de renouvelables) et aucun sur le scope 3, qui pèse la moitié de ses émissions déclarées ; ses scopes 1+2 reculent de 4,5 %/an en cumul sur sept ans, mais aucune évolution n’est publiée sur le scope 3.
Globalement, le secteur a fait le travail de conception — leviers identifiés, impacts chiffrés — mais pas encore la preuve par les résultats : c’est le seul secteur non financier du Palmarès où aucun groupe n’obtient plus de 2/6 sur cette dimension. La prochaine étape consiste à accélérer la baisse réelle des émissions, en particulier sur le scope 3 aval des équipementiers et sur le scope 3 des industriels lourds.
3. Financement 2030 : le point fort relatif du secteur
| Moyenne du secteur : 3,1/6 | Moyenne du CAC 40 : 2,4/6 |
Une entreprise obtient 6/6 : Sanofi. Quatre obtiennent 4/6 : Legrand, Saint-Gobain, Schneider Electric et ArcelorMittal.
C’est la dimension où le secteur devance le plus nettement la moyenne du CAC 40 (+0,7 point), ce qui est cohérent avec sa nature : les industriels investissent dans des actifs physiques et savent chiffrer des CAPEX.
Sanofi est le seul groupe du secteur à 6/6 : une enveloppe de 300 à 400 M€ par an validée par le Comex, soit 3 à 4 % du résultat net 2025. Les quatre groupes à 4/6 chiffrent leurs principaux investissements sans décomposition complète : Legrand , Saint-Gobain ,Schneider Electric ; une enveloppe de 4,5 à 5 Md$ par an chez ArcelorMittal, sans engagement pluriannuel sur l’ensemble du plan 2030.
Thales, Dassault Systèmes et Eurofins obtiennent 2/6 : leurs investissements climat ne sont pas chiffrés, mais l’enjeu financier est a priori peu significatif pour ces groupes de services ou à faible intensité capitalistique. STMicroelectronics obtient 0/6 : seuls des montants rétrospectifs sont publiés (39 M$ de CAPEX et 6 M$ d’OPEX climat en 2025), sans aucun chiffrage prospectif, alors que l’enjeu est significatif pour un fabricant de semi-conducteurs.
Globalement, le secteur montre que le chiffrage des moyens est possible. Il lui reste à relier ces enveloppes à chaque levier et à son impact carbone attendu, et à étendre le chiffrage au scope 3.
4. Trajectoire 2050 : trois Net Zéro solides, cinq absences
| Moyenne du secteur : 2,4/6 | Moyenne du CAC 40 : 3,1/6 |
Trois entreprises atteignent 6/6 : Legrand, Sanofi et Saint-Gobain. Une obtient 4/6 : Schneider Electric. Cinq obtiennent 0/6.
Legrand, Sanofi et Saint-Gobain disposent d’une trajectoire Net Zéro validée par SBTi, avec des leviers identifiés et sans dépendance significative à des technologies non matures :
−90 % des émissions des trois scopes en 2050 vs 2022 chez Legrand ; Net Zéro dès 2045 (−90 % vs 2019) chez Sanofi, sans recours au captage de carbone ni à l’hydrogène ; zéro émission nette 2050 sur les trois scopes chez Saint-Gobain, avec une compensation strictement limitée à 10 %.
Schneider Electric obtient 4/6 : son Net Zéro 2050 est validé par SBTi (−90 % en valeur absolue sur les trois scopes vs 2021), mais il repose en partie sur des technologies non matures dans la chaîne de valeur et les transports, sans plan de développement chiffré à ce jour.
Thales, STMicroelectronics, Dassault Systèmes, Eurofins et ArcelorMittal obtiennent 0/6. Thales n’a ni objectif zéro net au sens de la CSRD ni cible 2050 publiée. STMicroelectronics et Eurofins affichent une « neutralité carbone » à 2027 et 2026 sur un périmètre restreint, obtenue essentiellement par compensation ! — ce qui n’est pas une trajectoire Net Zéro.
Dassault Systèmes annonce un Net Zéro 2040 non validé par SBTi et sans alignement attesté. ArcelorMittal affiche une ambition Net Zéro 2050 sans alignement Paris attesté, avec des leviers (hydrogène, CCUS) non matures et non chiffrés et une compensation qui n’est pas explicitement limitée à 10 %.
Globalement, le secteur illustre le fossé entre les groupes qui ont fait valider une trajectoire 2050 complète et ceux qui s’en tiennent à une neutralité de court terme par compensation.
5. Gouvernance climat : au niveau du CAC 40, avec un angle mort chez le premier émetteur
| Moyenne du secteur : 4,0/6 | Moyenne du CAC 40 : 4,0/6 |
Quatre entreprises atteignent 6/6 : Legrand, Thales et Dassault Systèmes par un pilotage au niveau de la direction générale, Sanofi par une revue trimestrielle au Comex.
Chez Legrand, un comité carbone dédié est présidé par la direction générale et composé de cinq membres du Codir. Chez Thales, le comité stratégique RSE est présidé par le PDG au moins une fois par trimestre, et des critères climat pèsent dans sa rémunération (15 % du variable court terme, 20 % du long terme). Chez Sanofi, le Planet Care Steering Committee est présidé par un membre du Comex et la trajectoire climat est à l’ordre du jour du Comex chaque trimestre. Chez Dassault Systèmes, le pilotage opérationnel est assuré par une directrice générale adjointe et le secrétaire général, membre de droit du Comex, avec un comité de pilotage dédié.
ArcelorMittal obtient 0/6 : aucun responsable climat ne siège au comité exécutif (GEC) et aucun comité climat exécutif n’est présidé par un membre de la direction générale — pour le premier émetteur du secteur, c’est l’angle mort le plus préoccupant.
Globalement, l’enjeu est d’installer chez eux un comité climat exécutif présidé par la direction générale avec une cadence au moins trimestrielle.
En synthèse
Le secteur Industrie est en avance sur le financement, au niveau sur la gouvernance, légèrement en retrait sur les objectifs 2030 et la trajectoire 2050, et nettement en retard sur les plans d’actions — non parce que les plans manquent, mais parce que les émissions ne baissent pas encore au rythme requis.
Le recul des trois anciens leaders — Sanofi, Schneider Electric, Saint-Gobain — illustre le changement de nature de l’exercice : à quatre ans de 2030, annoncer un plan ne suffit plus, il faut démontrer son efficacité. Ces trois groupes conservent des fondamentaux solides (objectifs validés, Net Zéro formalisé, financements chiffrés) et peuvent revenir rapidement en tête s’ils accélèrent la baisse réelle de leurs émissions, en particulier sur le scope 3.
Legrand constitue aujourd’hui l’exemple à suivre au sein du secteur sur les objectifs, la trajectoire 2050 et la gouvernance, mais doit lui aussi inverser la hausse de ses émissions. À l’autre extrémité, le cas d’ArcelorMittal — plus de la moitié des émissions du secteur, aucun objectif 2030 complet, un objectif d’intensité revu à la baisse, pas de pilotage exécutif — concentre à lui seul l’enjeu climatique de l’industrie française cotée.
Sources
Citepa, Secten 2026 : émissions de GES de la France en 2025, 359 MtCO₂e hors UTCATF.
Les Ateliers du Futur, Palmarès Trajectoires Climat 2026, grille de scoring des groupes non financiers.
Decks d’évaluation adressés aux neuf groupes, établis à partir des documents d’enregistrement universel 2025.
Synthèse des émissions GES 2025 des groupes du CAC 40 (Les Ateliers du Futur, 11/09/2026), d’après les DEU 2025.