6 novembre 2026
6ème Quarterly Climate Review des Ateliers du Futur, novembre 2026, à la veille de la COP31 d’Antalya.
Ce chapitre couvre les émissions de gaz à effet de serre — bilan 2025, projection 2026, Emissions Gap Report 2026, G20 — en trois temps : ce qui s’est passé depuis le cycle précédent, ce qui est devant nous, et ce que nous demandons aux dirigeants. Les slides du deck de synthèse de notre QCR, en anglais, sont insérées au fil du texte.
1. Développements récents
2025, nouveau record ; 2026 pourrait apporter la première baisse depuis 2020, sous l’effet d’un choc d’offre
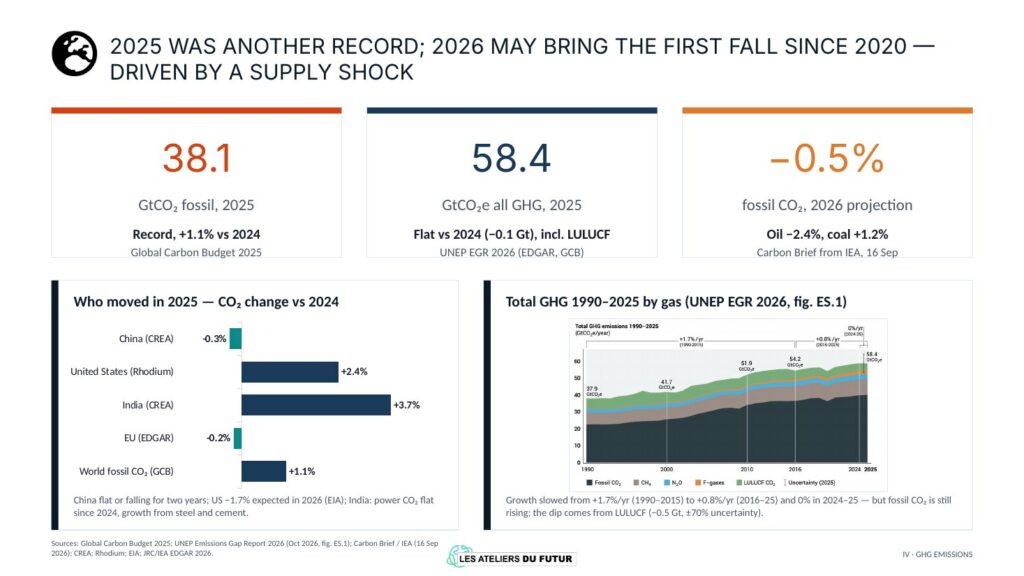
Le CO₂ fossile a battu un nouveau record à 38,1 Gt en 2025, +1,1 % par rapport à 2024 (Global Carbon Budget 2025). L’ensemble des gaz à effet de serre, LULUCF inclus, atteint 58,4 GtCO₂e, en baisse de 0,1 Gt : une stagnation (UNEP, Emissions Gap Report 2026). La croissance annuelle est passée de +1,7 % (1990–2015) à +0,8 % (2016–2025) puis à zéro en 2024–2025, mais le creux vient des terres (LULUCF, −0,5 Gt, avec une incertitude de ±70 %), moins d’incendies qu’en 2024 : il est trop tôt pour parler de plateau.
Les trajectoires nationales divergent. La Chine est stable ou en baisse pour la deuxième année (−0,3 %, CREA). Les États-Unis ont enregistré la plus forte hausse mondiale : +2,4 % selon Rhodium, +133 MtCO₂e selon l’UNEP, portée par la demande d’électricité et le rebond du charbon ; l’EIA attend −1,7 % en 2026. L’Inde affiche +3,7 % selon CREA, avec un CO₂ électrique stable depuis 2024 et une croissance venue de l’acier et du ciment, mais les bases divergent : EDGAR et l’AIE y voient une légère baisse. L’Union européenne recule de 0,2 %.
Pour 2026, Carbon Brief, à partir des données de l’AIE, projette un recul de 0,5 % du CO₂ fossile : pétrole −2,4 %, charbon +1,2 %. Ce serait la première baisse depuis 2020, mais elle n’est pas structurelle : elle résulte du choc énergétique lié au détroit d’Ormuz, et l’AIE voit la consommation de pétrole revenir en 2027 au niveau de 2025. Une baisse obtenue par rationnement n’est pas un pic.
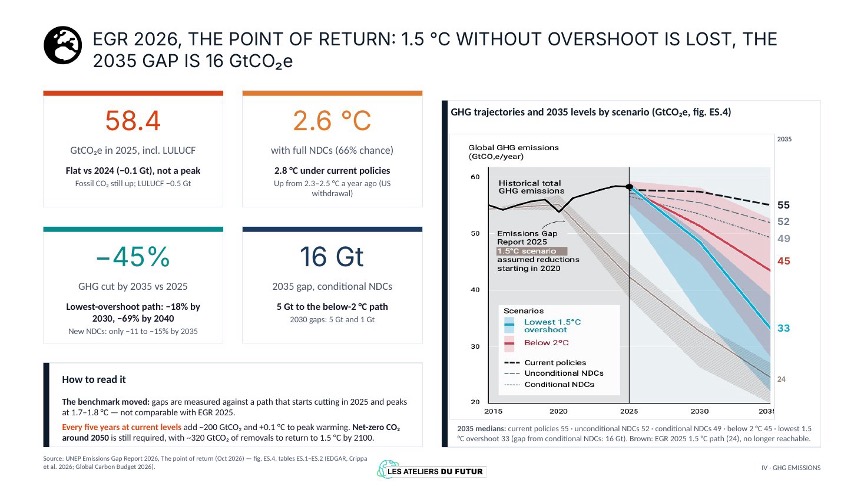
EGR 2026, « the point of return » : le 1,5 °C sans dépassement est perdu, l’écart 2035 est de 16 GtCO₂e
L’Emissions Gap Report 2026 de l’UNEP, paru en octobre, change le référentiel. Son titre dit l’essentiel : limiter le réchauffement à 1,5 °C sans dépassement, ou avec un dépassement limité, n’est plus possible. Le nouveau scénario de référence, dit de moindre dépassement, culmine à 1,7–1,8 °C et revient à 1,5 °C en 2100 au prix d’environ 320 GtCO₂ de retraits de carbone sur le siècle. Il exige −18 % d’émissions en 2030, −45 % en 2035 et −69 % en 2040 par rapport à 2025. Les nouvelles NDC ne livrent que −5 à −8 % en 2030 et −11 à −15 % en 2035.
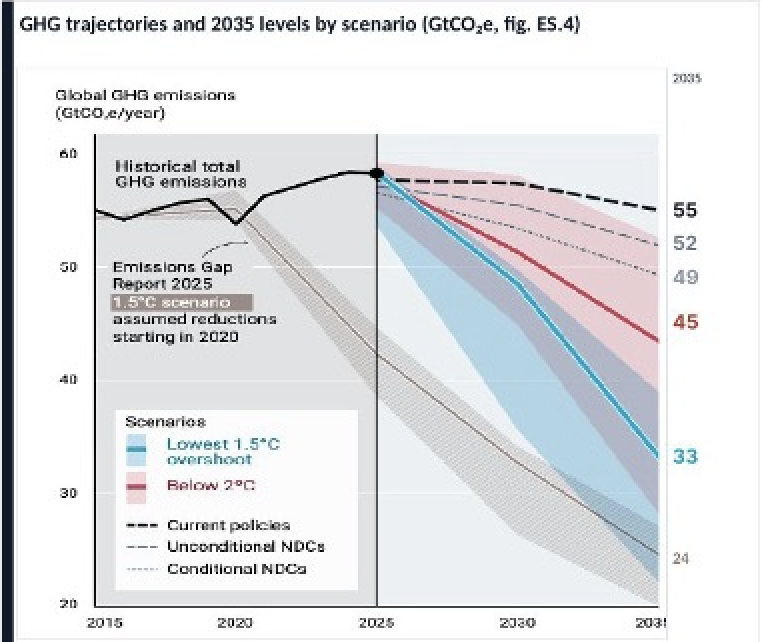
En 2035, les médianes par scénario s’étagent ainsi : 55 GtCO₂e avec les politiques actuelles, 52 avec les NDC inconditionnelles, 49 avec les NDC conditionnelles, 45 pour rester nettement sous 2 °C, 33 sur le chemin de moindre dépassement. L’écart est donc de 16 Gt entre les NDC conditionnelles et ce chemin, de 5 Gt vers le scénario « sous 2 °C » ; en 2030, 5 Gt et 1 Gt. L’ancien chemin 1,5 °C de l’édition 2025 (24 Gt en 2035) est désormais hors d’atteinte, et les écarts ne sont plus comparables d’une édition à l’autre.
Les températures projetées se dégradent : 2,8 °C avec les politiques actuelles, 2,6 °C avec les NDC (66 % de probabilité), contre 2,3–2,5 °C un an plus tôt. Cette dégradation tient au retrait américain de l’Accord de Paris, qui sort la NDC des États-Unis des agrégats, et à la révision des séries historiques ; le resserrement apparent de l’écart de mise en œuvre 2030 est un artefact de ce retrait, pas un progrès. Chaque tranche de cinq ans au niveau actuel ajoute environ 200 GtCO₂ et +0,1 °C au pic de réchauffement ; la neutralité CO₂ vers 2050 reste requise.
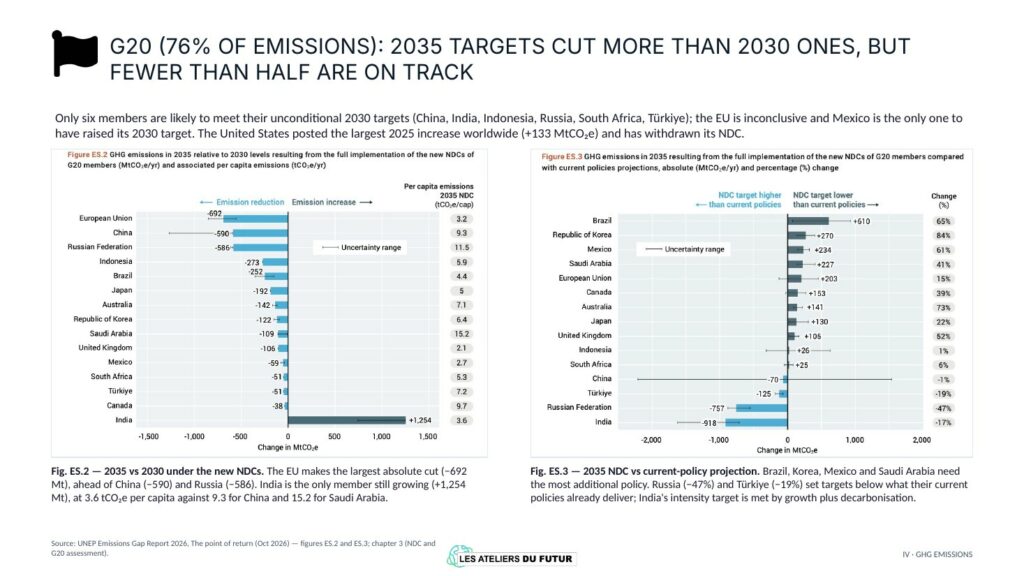
G20 : les cibles 2035 réduisent plus que celles de 2030, mais moins de la moitié des membres sont sur leur trajectoire
Le G20 représente 76 % des émissions mondiales. Six membres seulement devraient atteindre leur cible 2030 inconditionnelle (Chine, Inde, Indonésie, Russie, Afrique du Sud, Türkiye) ; l’Union européenne est un cas non concluant, et le Mexique est le seul à avoir relevé sa cible 2030. Les États-Unis ont enregistré la plus forte hausse mondiale en 2025 (+133 MtCO₂e) et ont retiré leur NDC.
Pour 2035, l’UE fait la plus forte baisse absolue par rapport à 2030 (−692 Mt), devant la Chine (−590) et la Russie (−586). L’Inde est le seul membre encore en croissance (+1 254 Mt), à 3,6 tCO₂e par habitant contre 9,3 pour la Chine et 15,2 pour l’Arabie saoudite. Comparées aux projections des politiques actuelles, les cibles 2035 du Brésil, de la Corée, du Mexique et de l’Arabie saoudite demandent le plus de politiques supplémentaires ; la Russie (−47 %) et la Türkiye (−19 %) ont fixé des cibles inférieures à ce que leurs politiques produisent déjà, et la cible d’intensité de l’Inde est atteinte par la croissance plus la décarbonation.
2. Perspectives
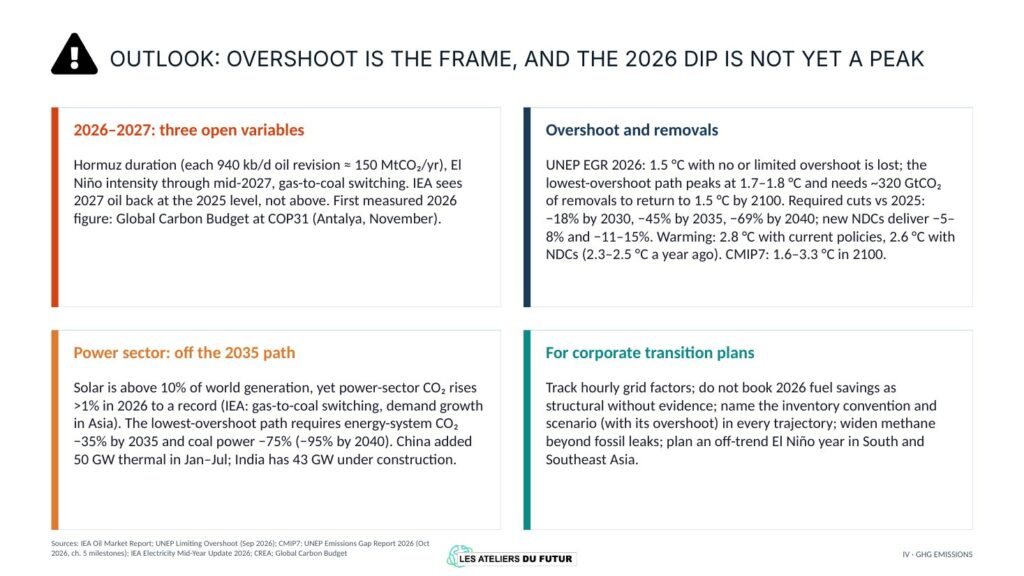
Le dépassement est le cadre, et la baisse de 2026 n’est pas encore un pic
Trois variables restent ouvertes pour 2026–2027 : la durée de la crise d’Ormuz, chaque révision de 940 kb/j de pétrole valant environ 150 MtCO₂ par an ; l’intensité d’El Niño jusqu’à mi-2027 ; les bascules du gaz vers le charbon. La première mesure de 2026 viendra du Global Carbon Budget présenté à la COP31 d’Antalya en novembre.
Le secteur électrique n’est pas sur la trajectoire 2035. Le solaire dépasse 10 % de la production mondiale, et pourtant le CO₂ du secteur progresse de plus de 1 % en 2026, un record (AIE : bascules gaz-charbon, croissance de la demande en Asie). Le chemin de moindre dépassement exige −35 % de CO₂ des systèmes énergétiques en 2035 et −75 % de production électrique au charbon (−95 % en 2040) ; dans le même temps, la Chine a ajouté 50 GW de capacité thermique entre janvier et juillet et l’Inde a 43 GW en construction. L’intensité carbone des réseaux se joue désormais à la pointe du soir et dans l’écrêtement du solaire, pas dans les parts annuelles.
Sur le dépassement et les retraits, les modèles CMIP7 donnent 1,6 à 3,3 °C en 2100. L’UNEP chiffre à environ 320 GtCO₂ les retraits nécessaires pour revenir à 1,5 °C en 2100 et rappelle que chaque tranche de cinq ans au niveau actuel ajoute 200 GtCO₂ et +0,1 °C au pic. Pour les plans de transition des entreprises, cinq règles découlent de ce cycle : suivre les facteurs d’émission horaires des réseaux ; ne pas comptabiliser les économies de carburant de 2026 comme structurelles sans preuve ; nommer la convention d’inventaire et le scénario, avec son dépassement, dans chaque trajectoire ; élargir le méthane au-delà des fuites fossiles ; prévoir une année El Niño hors tendance en Asie du Sud et du Sud-Est.
3. Notre Call for Action
Ce chapitre fonde directement le premier point des dix que nous avons adressés à dix dirigeants — Xi Jinping, Narendra Modi, Emmanuel Macron, Ursula von der Leyen, Andy Burnham, Gavin Newsom, Christine Lagarde, Kevin Warsh, Simon Stiell et Liu Zhenmin : les NDC doivent être complétées et renforcées jusqu’au chemin de moindre dépassement, parce que le budget 1,5 °C restant (130–170 GtCO₂) sera épuisé vers 2029 et que chaque année de retard relève le pic. Il nourrit aussi le deuxième (plans de transition audités), le quatrième (méthane) et le cinquième (gouvernance après le retrait américain). Le Call for Action est stable d’un cycle à l’autre ; seuls ses chiffres sont actualisés par les constats du cycle.
Relever les engagements et les rendre contraignants. (1) Les NDC couvrent 76 % des émissions mondiales mais mènent à 2,6 °C (2,8 °C avec les politiques actuelles) ; les dernières manquantes au G20 (Arabie saoudite, Argentine) doivent être publiées, et toutes renforcées pour rejoindre le chemin de moindre dépassement : −18 % en 2030 et −45 % en 2035 par rapport à 2025, contre −11 à −15 % promis ; chaque NDC doit inclure un bouquet de politiques détaillé et un calendrier de mise en œuvre contraignant. (2) Des plans de transition obligatoires, alignés sur l’Accord de Paris, avec un calendrier de conformité ; priorité aux infrastructures électriques, au stockage (×6 nécessaire) et aux minerais critiques. (3) Sans plan audité, plafonner dividendes et rachats d’actions, par exemple à 20 % du résultat net, en commençant par la production d’énergie. (4) Suivre l’engagement méthane de la COP28 : −75 % dans l’industrie d’ici 2030, et engager une convention mondiale de bonnes pratiques pour tous les acteurs de l’énergie. (5) Combler le vide de gouvernance ouvert par le retrait américain : réunions inter-COP trimestrielles des dirigeants, reconnaissance de la coalition des gouverneurs américains (24 États, 57 % de l’économie) comme interlocuteurs de la CCNUCC, renforcement de la coalition ouverte sur les marchés carbone lancée à Belém.
Mettre l’argent là où est le climat. (6) Les banques multilatérales de développement doivent au moins tripler leurs engagements climat ; l’objectif de 300 milliards de dollars par an confirmé à Belém est insuffisant face à 5 100 milliards de besoins annuels en 2030. (7) Créer les conditions du financement privé et multilatéral dans les pays les moins avancés : assurance mondiale des risques, sécurité des réglementations locales.
Investir dans les solutions. (8) Imposer aux grandes entreprises des secteurs émetteurs d’investir au moins 10 % de leurs flux de trésorerie nets en R&D (batteries, hydrogène bas carbone, carburants d’aviation durables, petits réacteurs modulaires, captage du carbone). (9) Atteindre 18 % de chaleur renouvelable en 2035 : pompes à chaleur, électrification de la chaleur industrielle, géothermie, stockage thermique, biogaz. (10) Investir d’urgence dans les données et les modèles climatiques, alors que les coupes budgétaires américaines (plus de 25 % à la NOAA) sont en cours d’exécution.
Les quatre autres chapitres de la QCR #6 — impacts physiques du réchauffement, technologies vertes, politiques publiques, finance verte — font l’objet d’articles distincts.