6 novembre 2026
6ème Quarterly Climate Review des Ateliers du Futur, novembre 2026, à la veille de la COP31 d’Antalya.
Cet article couvre le volet finance climat — besoins et flux, finance publique, finance privée, Fonds pertes et dommages — en trois temps : ce qui s’est passé depuis le cycle précédent, ce qui est devant nous, et ce que nous demandons aux dirigeants. Les slides du deck de synthèse de notre QCR, en anglais, sont insérées au fil du texte ; les montants sont en dollars américains.
1. Développements récents
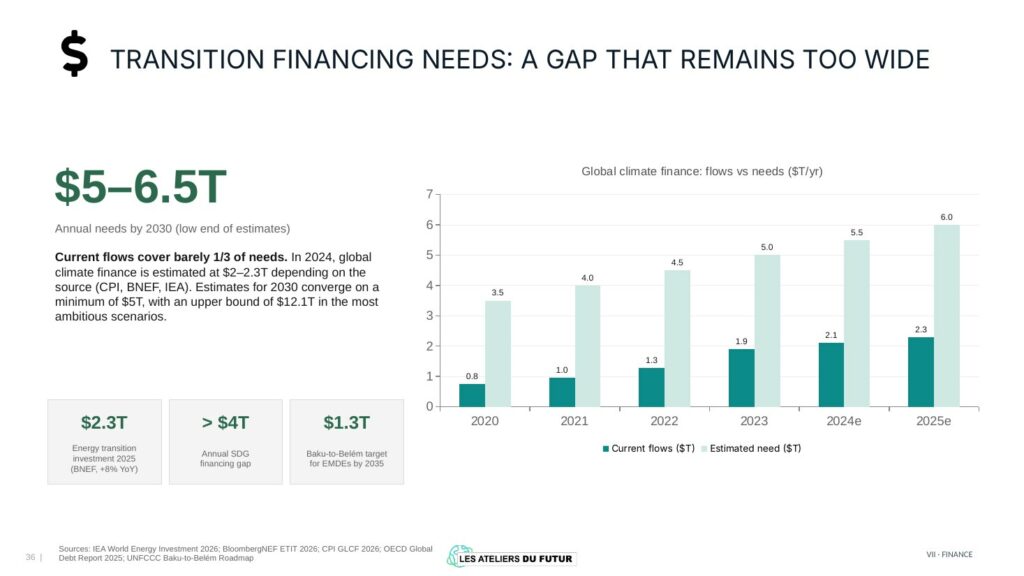
Besoins de financement de la transition : un écart qui reste trop important
Les flux mondiaux de finance climat couvrent à peine un tiers des besoins. En 2024, ils sont estimés entre 2 000 et 2 300 milliards de dollars selon la source (CPI, BloombergNEF, AIE), quand les estimations des besoins annuels à l’horizon 2030 convergent vers un minimum de 5 000 milliards, jusqu’à 12 100 milliards dans les scénarios les plus ambitieux ; la fourchette basse retenue par la revue est de 5 000 à 6 500 milliards par an. De 2020 à 2025, les flux sont passés de 750 à 2 300 milliards, les besoins estimés de 3 500 à 6 000 : l’écart ne se referme pas. Trois repères complètent le tableau : 2 300 milliards d’investissement dans la transition énergétique en 2025 (BNEF, +8 % sur un an), plus de 4 000 milliards de déficit annuel de financement des objectifs de développement durable, et l’objectif de la feuille de route Bakou–Belém de 1 300 milliards par an pour les économies émergentes et en développement en 2035.
Finance publique : en recul malgré des records apparents
Le financement public Nord–Sud a atteint 136,7 milliards de dollars en 2024 (OCDE). L’objectif des 100 milliards est dépassé, avec 106,2 milliards de financement public bilatéral, mais la part des dons reste insuffisante et, pour la première fois, la composante publique bilatérale recule (OCDE, mai 2026) : les pays vulnérables s’endettent par des prêts là où des dons s’imposent. Les banques multilatérales de développement ont engagé un record de 137 milliards en 2024 (+10 %), dont 85,1 milliards vers les pays à revenu faible et intermédiaire (+14 %, 69 % atténuation, 31 % adaptation), avec 134 milliards de capital privé mobilisé (+33 %) ; leurs objectifs 2025 sont atteints, et la cible annuelle 2030 fixée à la COP29 est de 120 milliards, dont 42 pour l’adaptation. Le Groupe Banque mondiale a engagé 42,6 milliards (exercice 2024, +10 %), la Banque européenne d’investissement 47,5 milliards, mobilisant 84,3 milliards de financement privé via EIB Global.
Finance privée : records de volumes, inégalités de distribution
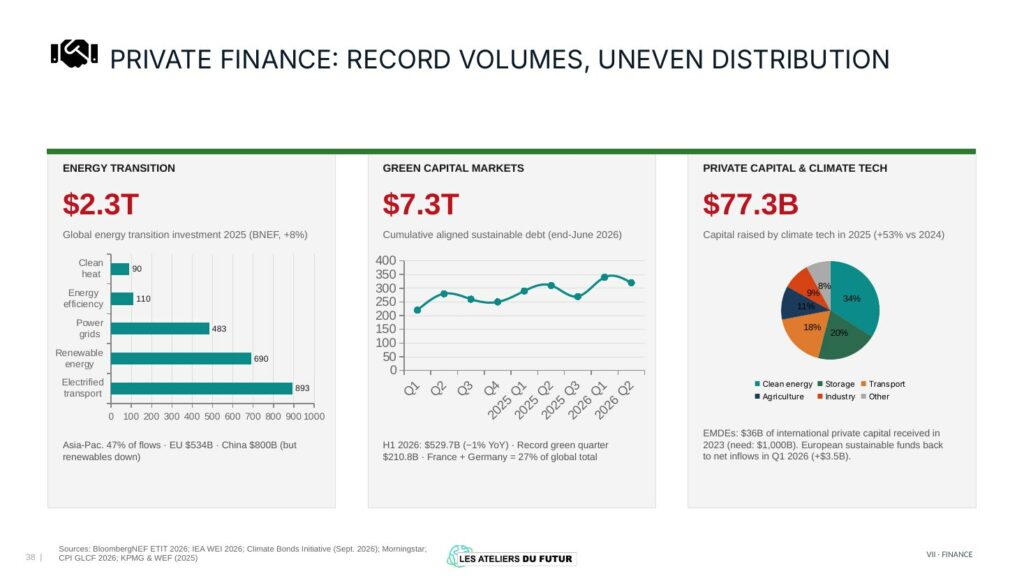
L’investissement mondial dans la transition énergétique a atteint 2 300 milliards de dollars en 2025 (+8 %) : 893 milliards pour le transport électrifié, 690 pour les renouvelables, 483 pour les réseaux, 110 pour l’efficacité, 90 pour la chaleur propre. L’Asie-Pacifique concentre 47 % des flux ; l’Union européenne pèse 534 milliards et la Chine 800 milliards, malgré un recul de ses renouvelables. Sur les marchés de capitaux, la dette durable alignée cumulée atteint 7 300 milliards fin juin 2026 ; les émissions du premier semestre 2026 s’élèvent à 529,7 milliards (−1 % sur un an), avec un trimestre vert record de 210,8 milliards, et la France et l’Allemagne font ensemble 27 % du total mondial (Climate Bonds Initiative). Les climate tech ont levé 77,3 milliards en 2025 (+53 %), surtout dans l’énergie propre (34 %), le stockage (20 %) et le transport (18 %). L’inégalité est géographique : les économies émergentes et en développement n’ont reçu que 36 milliards de capital privé international en 2023, pour un besoin de 1 000 milliards. En Europe, les fonds durables sont revenus en collecte nette positive au premier trimestre 2026 (+3,5 milliards, Morningstar).
Fonds pertes et dommages : une structure sous-financée face à l’urgence
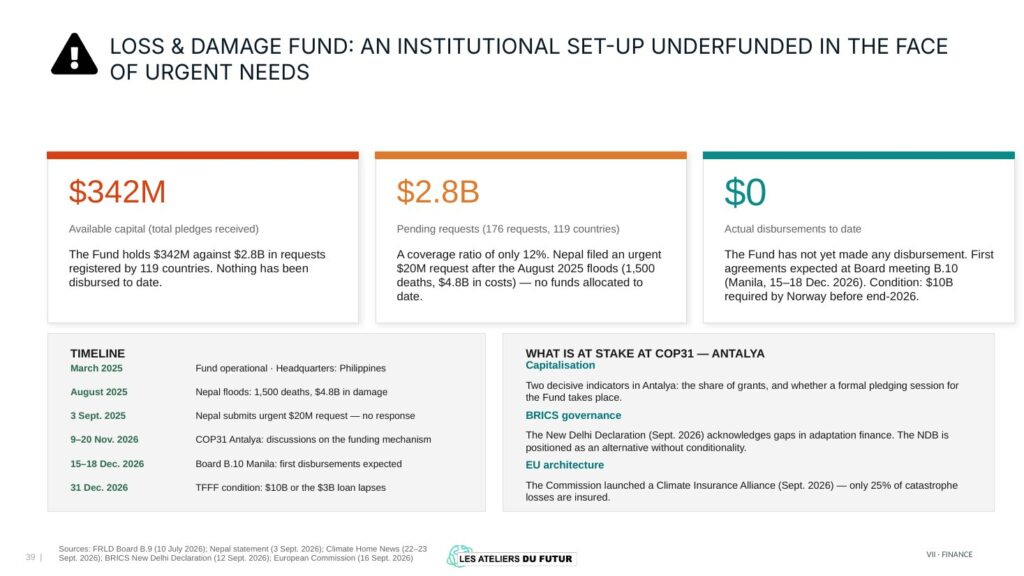
Le Fonds, opérationnel depuis mars 2025 avec son siège aux Philippines, dispose de 342 millions de dollars de promesses reçues, contre 2,8 milliards de demandes enregistrées par 119 pays (176 demandes), soit un taux de couverture de 12 %. Rien n’a été décaissé à ce jour. Le Népal a déposé le 3 septembre 2025 une demande urgente de 20 millions après les inondations d’août (1 500 morts, 4,8 milliards de coûts) : aucun fonds alloué, aucune réponse. Les premiers accords sont attendus au conseil B.10 de Manille, du 15 au 18 décembre 2026.
2. Perspectives
La COP31 arrive sans argent neuf ; le test est la part concessionnelle
La COP31 d’Antalya (9–20 novembre) s’ouvre sans promesse budgétaire nouvelle pour 2026 et au-delà. Pour le Fonds pertes et dommages, deux indicateurs seront décisifs : la part des dons dans les contributions, et la tenue ou non d’une session officielle de promesses. Une condition pèse aussi sur le calendrier : les 10 milliards de dollars exigés par la Norvège avant fin 2026 pour la facilité forêts tropicales (TFFF), faute de quoi un prêt de 3 milliards devient caduc au 31 décembre.
Deux architectures alternatives se dessinent. Au Sud, la déclaration de New Delhi des BRICS (12 septembre 2026) reconnaît les lacunes du financement de l’adaptation et positionne la Nouvelle Banque de développement comme une alternative sans conditionnalités. En Europe, la Commission a lancé le 16 septembre une Climate Insurance Alliance, partant du constat que 25 % seulement des pertes catastrophiques sont assurées — un chiffre que le chapitre sur les impacts physiques illustre par le Népal, 4,7 milliards de dollars de dégâts presque entièrement non couverts.
La question de fond n’est pas le volume mais la nature de l’argent. Les volumes battent des records — 2 300 milliards dans la transition énergétique, 7 300 milliards de dette durable cumulée, 137 milliards d’engagements des banques multilatérales — et les besoins ne sont couverts qu’au tiers, parce que l’argent va où le risque est faible : l’Asie-Pacifique, l’Union européenne, la Chine. Les pays qui en ont le plus besoin reçoivent 36 milliards de capital privé international pour 1 000 de besoins, et s’endettent là où des dons s’imposent.
3. Notre Call for Action
Ce chapitre fonde les points 6 et 7 des dix que nous avons adressés à dix dirigeants — Xi Jinping, Narendra Modi, Emmanuel Macron, Ursula von der Leyen, Andy Burnham, Gavin Newsom, Christine Lagarde, Kevin Warsh, Simon Stiell et Liu Zhenmin : que les banques multilatérales triplent au moins leurs engagements climat, et que les conditions du financement privé et multilatéral dans les pays les moins avancés soient créées. L’objectif de 300 milliards par an confirmé à Belém, et même la cible de 1 300 milliards en 2035, restent en deçà des besoins. Le Call for Action est stable d’un cycle à l’autre ; seuls ses chiffres sont actualisés par les constats du cycle.
Relever les engagements et les rendre contraignants. (1) Les NDC couvrent 76 % des émissions mondiales mais mènent à 2,6 °C (2,8 °C avec les politiques actuelles) ; les dernières manquantes au G20 (Arabie saoudite, Argentine) doivent être publiées, et toutes renforcées pour rejoindre le chemin de moindre dépassement : −18 % en 2030 et −45 % en 2035 par rapport à 2025, contre −11 à −15 % promis. (2) Des plans de transition obligatoires, alignés sur l’Accord de Paris, avec un calendrier de conformité. (3) Sans plan audité, plafonner dividendes et rachats d’actions, par exemple à 20 % du résultat net. (4) Suivre l’engagement méthane de la COP28 : −75 % dans l’industrie d’ici 2030. (5) Combler le vide de gouvernance ouvert par le retrait américain : réunions inter-COP trimestrielles des dirigeants, reconnaissance de la coalition des gouverneurs américains (24 États, 57 % de l’économie) comme interlocuteurs de la CCNUCC, renforcement de la coalition ouverte sur les marchés carbone lancée à Belém.
Mettre l’argent là où est le climat. (6) Les besoins de finance climat atteindront 5 100 milliards de dollars en 2030 (1 600 milliards en 2023) ; l’objectif collectif de 300 milliards par an confirmé à Belém est insuffisant, même avec la cible de 1 300 milliards en 2035. Les banques multilatérales de développement doivent au moins tripler leurs engagements climat, avec des taux préférentiels pour les infrastructures électriques (1 000 milliards promis à Belém) et le stockage ; les pays développés doivent en porter collectivement le coût. (7) Créer les conditions du financement privé et multilatéral dans les pays les moins avancés, par une assurance mondiale des risques et des réglementations locales sécurisées.
Investir dans les solutions. (8) Imposer aux grandes entreprises des secteurs émetteurs d’investir au moins 10 % de leurs flux de trésorerie nets en R&D (batteries, hydrogène bas carbone, carburants d’aviation durables, petits réacteurs modulaires, captage du carbone). (9) Atteindre 18 % de chaleur renouvelable en 2035 : pompes à chaleur, électrification de la chaleur industrielle, géothermie, stockage thermique, biogaz. (10) Investir d’urgence dans les données et les modèles climatiques, alors que les coupes budgétaires américaines (plus de 25 % à la NOAA) sont en cours d’exécution.
Les quatre autres chapitres de la QCR #6 — impacts physiques du réchauffement, émissions de gaz à effet de serre, technologies vertes, politiques publiques — font l’objet d’articles distincts.