6 novembre 2026
6ème Quarterly Climate Review des Ateliers du Futur, novembre 2026, à la veille de la COP31 d’Antalya.
Ce chapitre couvre les impacts physiques du réchauffement — températures, océans, banquise, dommages — en trois temps : ce qui s’est passé depuis le cycle précédent, ce qui est devant nous, et ce que nous demandons aux dirigeants.Les slides du deck de synthèse de notre QCR, en anglais, sont insérées au fil du texte.
1. Développements récents
2025, troisième année la plus chaude malgré l’effet refroidissant de La Niña
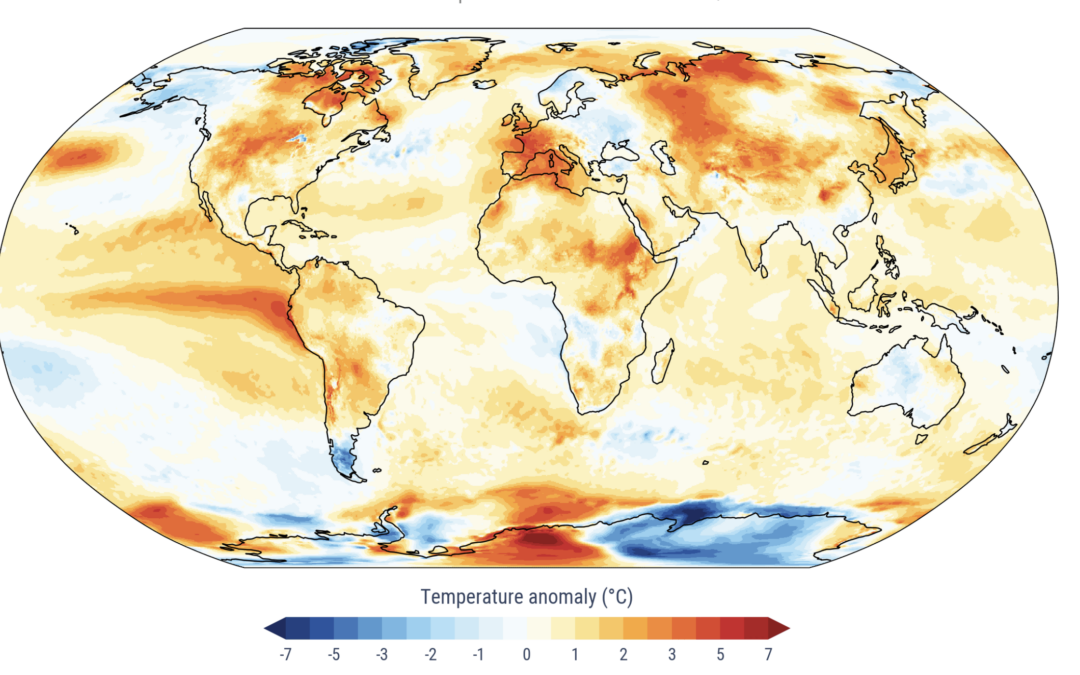
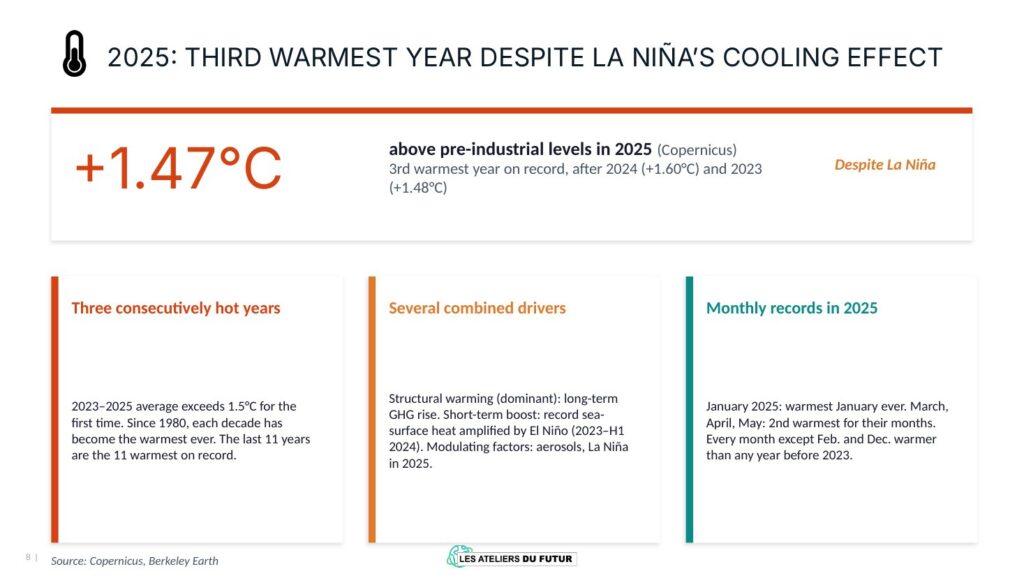
2025 a été la troisième année la plus chaude jamais mesurée, à +1,47 °C au-dessus du niveau préindustriel (Copernicus), derrière 2024 (+1,60 °C) et 2023 (+1,48 °C). Le fait marquant n’est pas le rang mais le contexte : l’année s’est déroulée sous La Niña, phase qui devrait rafraîchir le globe. La moyenne 2023–2025 dépasse 1,5 °C pour la première fois ; depuis 1980, chaque décennie est la plus chaude, et les onze dernières années sont les onze plus chaudes de la série.
La décomposition des causes est désormais bien établie. Le réchauffement structurel lié à l’accumulation des gaz à effet de serre domine ; la chaleur record de surface des océans, amplifiée par El Niño en 2023 et au premier semestre 2024, a ajouté une impulsion de court terme ; aérosols et La Niña ne font que moduler. Janvier 2025 a été le janvier le plus chaud jamais observé ; mars, avril et mai ont été les deuxièmes plus chauds de leur mois ; chaque mois sauf février et décembre a été plus chaud que le même mois de toute année antérieure à 2023 (sources : Copernicus, Berkeley Earth).
2026 : la chaleur record des océans nourrit un El Niño sans équivalent depuis 1950
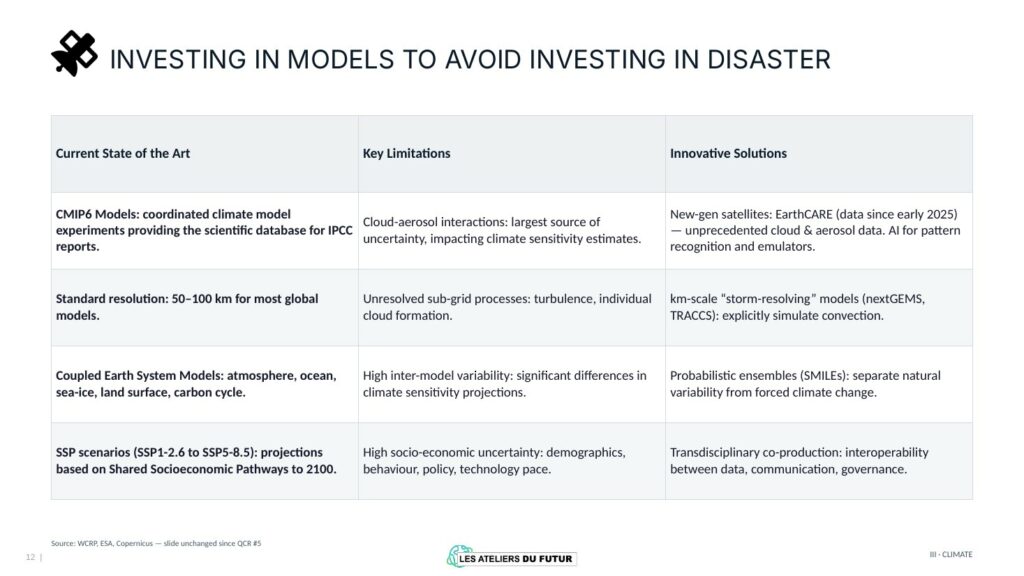
La NOAA donne 75 % de probabilité que l’indice El Niño d’octobre–décembre 2026 dépasse tous les événements observés depuis 1950 (RONI ≥ +2,5 °C). L’indice hebdomadaire Niño 3.4 atteignait +3,0 °C à la mi-septembre (IRI) ; les 22 modèles de prévision le classent « très fort » jusqu’à l’hiver 2026–27, avec un pic entre novembre et janvier, et l’OMM parle de sa mise à jour la plus univoque jamais publiée, avec une persistance quasi certaine jusqu’à février 2027.
Cet épisode part d’un océan déjà en surchauffe : température de surface extra-polaire de 21,07 °C en août, record pour le mois, avec un record journalier de 21,11 °C le 22 août (Copernicus) ; contenu thermique record en 2025 (+23 ZJ sur 0–2 000 m) ; journées de vagues de chaleur marines triplées depuis le début des années 1990 ; niveau de la mer à +4,5 mm par an, avec un rebond attendu sous El Niño. Chaque El Niño fort depuis 1998 a coïncidé avec un épisode mondial de blanchissement des coraux (NOAA) ; un cinquième épisode en 2026–27 est plausible, pas encore déclaré. Les impacts régionaux sont déjà visibles — feux en Indonésie, alertes sécheresse en Amérique centrale et dans les Caraïbes — et les suivants sont annoncés : Australie et Afrique australe plus sèches, Corne de l’Afrique et côte Pérou–Équateur plus humides (OMM, IRI).
La banquise envoie des signaux contrastés. Pas de record arctique en septembre : minimum de 4,60 millions de km² le 12 septembre, dixième plus bas à égalité (NSIDC). Les vingt minima les plus bas sont les vingt dernières années, mais la tendance de septembre s’aplatit depuis deux décennies ; les signaux robustes sont ailleurs, dans le maximum hivernal (le plus bas à égalité en mars 2026) et la perte de glace épaisse. En Antarctique, le maximum hivernal est provisoirement le troisième plus bas.
Un premier semestre bon marché pour les assureurs, un été meurtrier pour les non-assurés
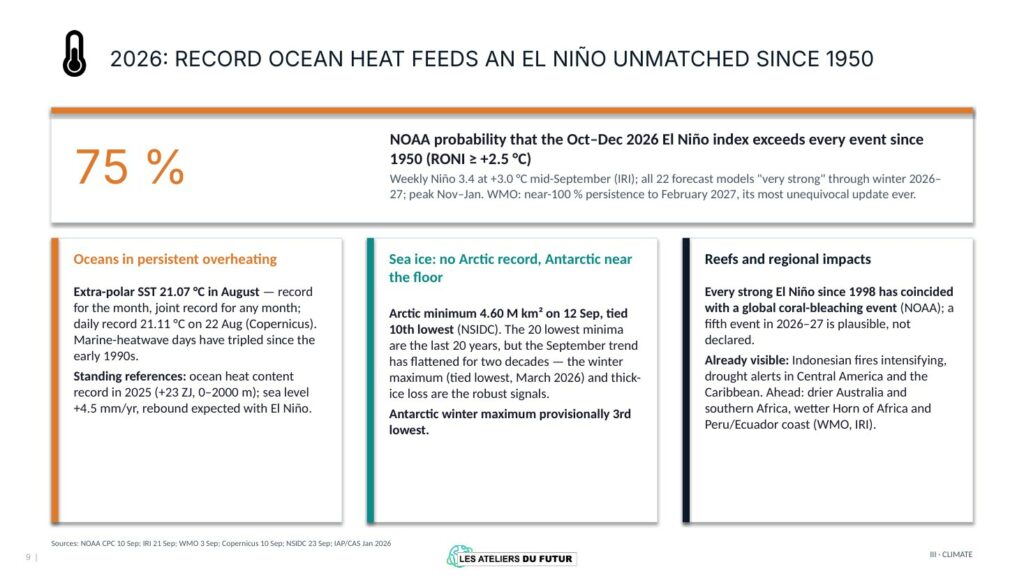
Les pertes assurées liées aux catastrophes naturelles se sont limitées à 42–47 milliards de dollars au premier semestre 2026 (Swiss Re 42, Munich Re 44, Gallagher Re 46, Aon au moins 47), le plus bas premier semestre depuis 2020, sur 100 milliards de pertes économiques, assurées à 42 % contre 33 % en moyenne longue. Cette accalmie tient à une seule chose : les orages violents ont épargné le Texas et le sud des États-Unis, et le second semestre pèse en moyenne 58 % des pertes annuelles. Verisk relève d’ailleurs sa perte annuelle moyenne assurée à 171 milliards de dollars (+19), près de trois fois le niveau de 2012.
L’été a frappé là où l’assurance n’existe pas. Au Népal, le 26 août, l’effondrement d’environ 2 km² de roche et de glace sur 1 400 m de dénivelé a déclenché une crue de débris sur 200 km : plus de 1 300 morts, plus de 5 000 disparus, 4,7 milliards de dollars de dégâts selon les autorités népalaises, presque entièrement non assurés. World Weather Attribution y voit un réchauffement estival attribuable d’environ +1,5 °C sur le site, « facteur déstabilisant », hors de portée de tout système d’alerte précoce. Hawaï a connu trois cyclones en six semaines : Lowell, deux fois catégorie 5 en mer, est passé à 145 km de Kauaʻi les 7 et 8 septembre (rafales de 148 km/h, 536 mm de pluie, 90 % de l’île sans électricité, 2 morts, plus de 400 millions de dollars de dégâts, 0,5 à 1 milliard assurés) ; Nolo a frôlé Big Island fin septembre. En Europe, 679 000 ha avaient brûlé au 23 septembre, 1,9 fois la moyenne 2006–2025, avec des rendements de cultures d’été jusqu’à 14 % sous la moyenne (JRC) et des pertes assurées liées aux feux en hausse de 8 à 11 % par an depuis 1970 (Swiss Re). Au Japon, le typhon Dujuan a fait 12 morts les 21–22 septembre, avec 832 mm en 48 heures à Ōshima, record de la station depuis 1991. Atlantique calme, Pacifique actif : le contraste prévu en août sous El Niño. Aucune étude d’attribution n’existe encore pour Lowell, Nolo ou Dujuan.
2. Perspectives
1,5 °C : 2026 au-dessus, 2027 candidat au plus grand dépassement à ce jour
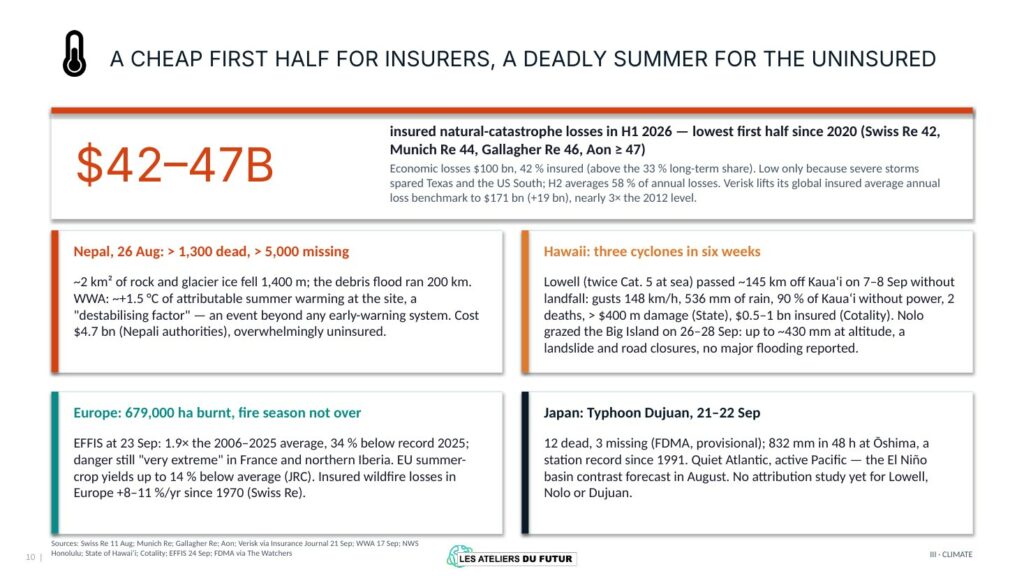
Berkeley Earth juge « quasi certain » que la moyenne annuelle 2026 dépasse +1,5 °C. Comme El Niño culmine entre novembre et janvier et que la réponse globale suit avec plusieurs mois de retard, 2027 devient le candidat à un dépassement annuel nettement supérieur à celui de 2024 (+1,60 °C). L’OMM, dans sa mise à jour 2026–2030 de mai, donne 91 % de chances qu’au moins une année dépasse +1,5 °C, 75 % que la moyenne quinquennale le fasse, 86 % qu’une année batte le record de 2024 ; les données d’août n’ont fait bouger ces probabilités que dans un sens.
Une ou deux années au-dessus de 1,5 °C ne constituent pas une violation de l’Accord de Paris, qui vise la tendance de long terme. Mais Copernicus estime que cette tendance atteint elle-même 1,5 °C vers 2029, et la moyenne 2023–2025 est déjà au-dessus. Chaque El Niño part désormais d’un niveau plus élevé : la nouvelle, ce n’est plus l’existence du dépassement, c’est son ampleur et sa durée. Les impacts suivent des probabilités, pas des certitudes : un indice record ne garantit pas des impacts record partout.
Les chiffres divergent encore sur des points précis, et il faut le dire plutôt que de les lisser : probabilité d’une année record d’environ 93 % pour Berkeley Earth contre « deuxième plus probable » pour la NOAA ; indice Niño 3.4 d’août de +1,8 °C (NOAA) à +2,6 °C (Berkeley) ; bilan du Népal et facture d’Hawaï provisoires. La règle que nous appliquons : citer la série, l’indice et la date. Les rendez-vous à suivre : mise à jour ENSO de la NOAA et rapports de septembre en octobre ; factures de catastrophes à neuf mois et clôture de la saison des feux européenne ; état provisoire du climat 2026 de l’OMM et Global Carbon Budget à la COP31 en novembre ; classements annuels et bilans des assureurs en janvier 2027.
Investir dans les modèles pour ne pas investir dans les catastrophes
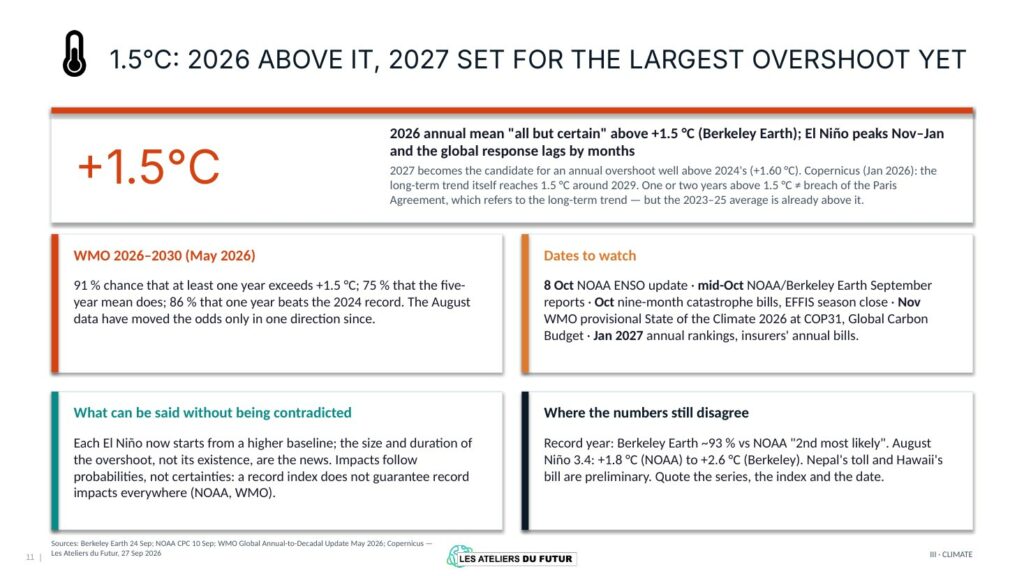
Cette slide est inchangée depuis la QCR #5, parce que le diagnostic l’est. Les modèles CMIP6 fournissent la base scientifique des rapports du GIEC, avec une résolution standard de 50 à 100 km et des modèles couplés du système Terre (atmosphère, océan, banquise, surfaces, cycle du carbone), projetés à 2100 selon les scénarios socio-économiques SSP. Leurs limites sont connues : l’interaction nuages-aérosols reste la première source d’incertitude et pèse sur l’estimation de la sensibilité climatique ; les processus sous-maille (turbulence, formation des nuages) ne sont pas résolus ; la variabilité entre modèles est forte ; l’incertitude socio-économique (démographie, comportements, politiques, rythme technologique) s’y ajoute.
Les réponses existent. Le satellite EarthCARE livre depuis début 2025 des données inédites sur nuages et aérosols, et l’intelligence artificielle sert à la reconnaissance de motifs et aux émulateurs. Les modèles à l’échelle kilométrique (nextGEMS, TRACCS) simulent explicitement la convection. Les grands ensembles probabilistes (SMILEs) séparent la variabilité naturelle du forçage. La co-production transdisciplinaire rend données, communication et gouvernance interopérables (WCRP, ESA, Copernicus). Tout cela suppose des budgets, au moment où la NOAA perd plus d’un quart du sien.
3. Notre Call for Action
Ce chapitre nourrit directement trois des dix points que nous avons adressés à dix dirigeants — Xi Jinping, Narendra Modi, Emmanuel Macron, Ursula von der Leyen, Andy Burnham, Gavin Newsom, Christine Lagarde, Kevin Warsh, Simon Stiell et Liu Zhenmin : le dixième, sur les modèles et les données climatiques ; le septième, sur l’assurance des risques dans les pays les moins avancés, que le Népal illustre ; le premier, parce que le dépassement de 1,5 °C que ce chapitre documente est désormais le cadre des engagements. Le Call for Action est stable d’un cycle à l’autre ; seuls ses chiffres sont actualisés par les constats du cycle.
Relever les engagements et les rendre contraignants. (1) Les NDC couvrent 76 % des émissions mondiales mais mènent à 2,6 °C (2,8 °C avec les politiques actuelles) ; les dernières manquantes au G20 (Arabie saoudite, Argentine) doivent être publiées, et toutes renforcées pour rejoindre le chemin de moindre dépassement : −18 % en 2030 et −45 % en 2035 par rapport à 2025, contre −11 à −15 % promis. (2) Des plans de transition obligatoires, alignés sur l’Accord de Paris, avec un calendrier de conformité. (3) Sans plan audité, plafonner dividendes et rachats d’actions, par exemple à 20 % du résultat net. (4) Suivre l’engagement méthane de la COP28 : −75 % dans l’industrie d’ici 2030. (5) Combler le vide de gouvernance ouvert par le retrait américain : réunions inter-COP trimestrielles des dirigeants, reconnaissance de la coalition des gouverneurs américains (24 États, 57 % de l’économie) comme interlocuteurs de la CCNUCC, renforcement de la coalition ouverte sur les marchés carbone lancée à Belém.
Mettre l’argent là où est le climat. (6) Les banques multilatérales de développement doivent au moins tripler leurs engagements climat ; l’objectif de 300 milliards de dollars par an confirmé à Belém est insuffisant face à 5 100 milliards de besoins annuels en 2030. (7) Créer les conditions du financement privé et multilatéral dans les pays les moins avancés : assurance mondiale des risques, sécurité des réglementations locales.
Investir dans les solutions. (8) Imposer aux grandes entreprises des secteurs émetteurs d’investir au moins 10 % de leurs flux de trésorerie nets en R&D (batteries, hydrogène bas carbone, carburants d’aviation durables, petits réacteurs modulaires, captage du carbone). (9) Atteindre 18 % de chaleur renouvelable en 2035 : pompes à chaleur, électrification de la chaleur industrielle, géothermie, stockage thermique, biogaz. (10) Investir d’urgence dans les données et les modèles climatiques, alors que les coupes budgétaires américaines (plus de 25 % à la NOAA) sont en cours d’exécution : Europe et autres Parties doivent préserver la continuité des modèles CMIP et tirer parti d’EarthCARE, des modèles kilométriques et de l’IA climatique.
Les quatre autres chapitres de la QCR #6 — émissions de gaz à effet de serre, technologies vertes, politiques publiques, finance verte — font l’objet d’articles distincts.