
6 novembre 2026
6ème Quarterly Climate Review des Ateliers du Futur, novembre 2026, à la veille de la COP31 d’Antalya.
Cet article couvre les politiques publiques — grands émetteurs, NDC, négociations, tarification du carbone, science et marchés — en trois temps : ce qui s’est passé depuis le cycle précédent, ce qui est devant nous, et ce que nous demandons aux dirigeants. Les slides du deck de synthèse de notre QCR, en anglais, sont insérées au fil du texte.
1. Développements récents
Le choc énergétique fait diverger les politiques des grands émetteurs
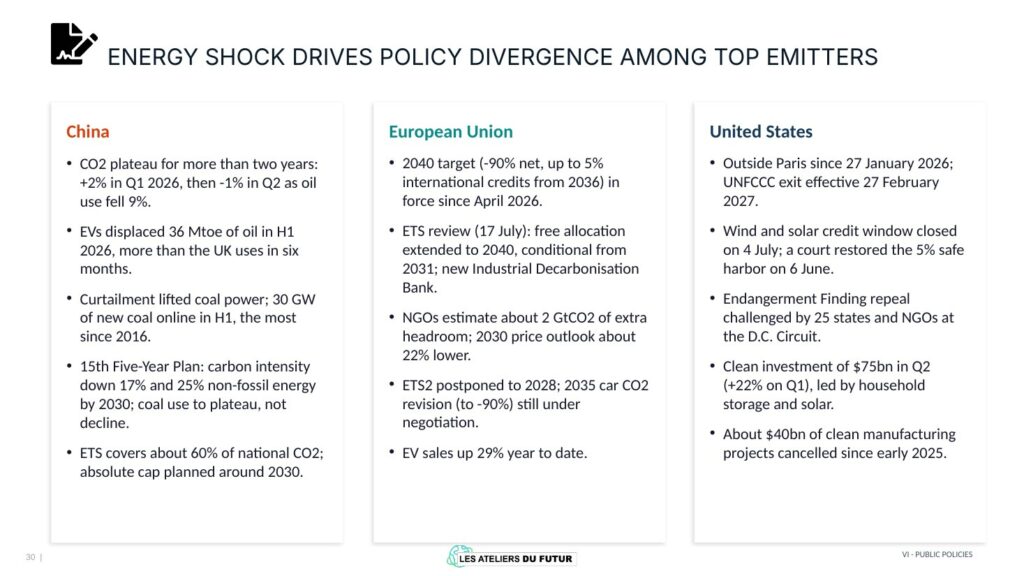
Le choc énergétique lié au détroit d’Ormuz a agi comme un révélateur : les trois premiers blocs émetteurs n’y répondent pas de la même façon, et l’écart entre leurs politiques se creuse.
Dans l’Union européenne, l’objectif 2040 (−90 % net, jusqu’à 5 % de crédits internationaux à partir de 2036) est en vigueur depuis avril 2026. La révision du système d’échange de quotas du 17 juillet prolonge l’allocation gratuite jusqu’en 2040, sous conditions à partir de 2031, et crée une Banque de décarbonation industrielle ; les ONG estiment la marge supplémentaire à environ 2 GtCO₂, et les perspectives de prix 2030 sont revues en baisse d’environ 22 %. L’ETS2 est reporté à 2028 et la révision de la norme CO₂ 2035 des voitures (vers −90 %) reste en négociation. Les ventes de véhicules électriques progressent de 29 % depuis le début de l’année.
Les États-Unis sont hors de l’Accord de Paris depuis le 27 janvier 2026 ; leur sortie de la Convention-cadre prendra effet le 27 février 2027. La fenêtre de crédits d’impôt pour l’éolien et le solaire s’est fermée le 4 juillet, un tribunal ayant toutefois rétabli le « safe harbor » de 5 % le 6 juin ; l’abrogation de l’Endangerment Finding est contestée par 25 États et des ONG devant la cour d’appel du district de Columbia. L’investissement propre a pourtant atteint 75 milliards de dollars au deuxième trimestre (+22 % sur le premier), porté par le stockage résidentiel et le solaire, tandis qu’environ 40 milliards de projets manufacturiers propres ont été annulés depuis début 2025.
En Chine, le CO₂ est sur un plateau depuis plus de deux ans : +2 % au premier trimestre 2026, puis −1 % au deuxième avec une chute de 9 % de la consommation de pétrole. Les véhicules électriques ont déplacé 36 Mtep de pétrole au premier semestre, plus que le Royaume-Uni n’en consomme en six mois. Mais l’écrêtement des renouvelables a relancé le charbon électrique : 30 GW de nouvelles centrales mises en service au premier semestre, le plus depuis 2016. Le 15e plan quinquennal vise −17 % d’intensité carbone et 25 % d’énergies non fossiles en 2030, avec un charbon qui plafonne sans décliner ; le marché carbone couvre environ 60 % du CO₂ national, avec un plafond absolu prévu vers 2030.
La couverture des NDC s’élargit, l’ambition reste courte
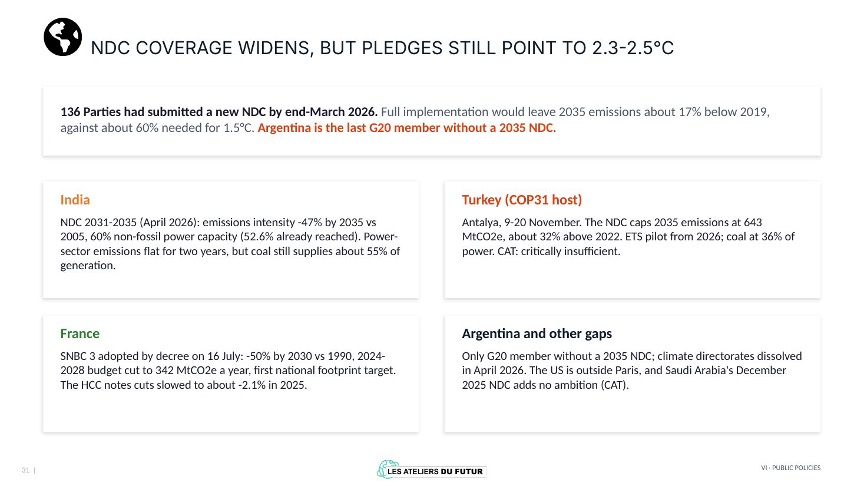
Au moment où ce chapitre a été écrit, 136 Parties avaient soumis une nouvelle NDC (fin mars 2026) ; leur pleine mise en œuvre laissait les émissions 2035 environ 17 % sous 2019, contre environ 60 % nécessaires pour 1,5 °C. L’Emissions Gap Report 2026 de l’UNEP, paru en octobre, a depuis actualisé le tableau : 124 Parties couvrant 76 % des émissions au 1er septembre, les États-Unis ayant retiré la leur, et des promesses qui mènent à 2,6 °C.
L’Inde a déposé en avril une NDC 2031–2035 : −47 % d’intensité des émissions en 2035 par rapport à 2005 et 60 % de capacité électrique non fossile (52,6 % déjà atteints) ; les émissions du secteur électrique sont stables depuis deux ans, mais le charbon fournit encore environ 55 % de la production. La Türkiye, hôte de la COP31, plafonne ses émissions 2035 à 643 MtCO₂e, environ 32 % au-dessus de 2022, avec un ETS pilote à partir de 2026 et un charbon à 36 % de l’électricité : Climate Action Tracker juge la cible « critically insufficient ». La France a adopté par décret le 16 juillet sa SNBC 3 : −50 % en 2030 par rapport à 1990, budget 2024–2028 ramené à 342 MtCO₂e par an et premier objectif d’empreinte nationale, alors que le Haut Conseil pour le climat note un ralentissement des baisses à environ −2,1 % en 2025. L’Argentine, seule du G20 sans NDC 2035, a dissous ses directions climat en avril 2026 ; la NDC saoudienne de décembre 2025 n’ajoute aucune ambition.
Tarification du carbone, renouvelables et véhicules électriques sous le choc énergétique
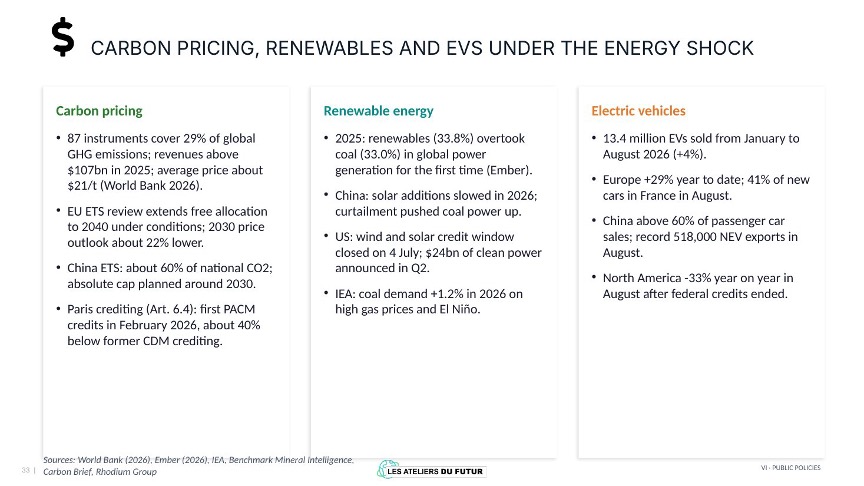
87 instruments de tarification du carbone couvrent 29 % des émissions mondiales ; les recettes dépassent 107 milliards de dollars en 2025, pour un prix moyen d’environ 21 dollars la tonne (Banque mondiale 2026). L’ETS européen révisé prolonge l’allocation gratuite jusqu’en 2040 sous conditions, avec un prix 2030 attendu environ 22 % plus bas ; l’ETS chinois couvre environ 60 % du CO₂ national avec un plafond absolu vers 2030 ; les premiers crédits du mécanisme de l’article 6.4 ont été émis en février 2026, environ 40 % sous l’ancien MDP.
Dans l’électricité, les renouvelables (33,8 %) ont dépassé le charbon (33,0 %) en 2025 pour la première fois (Ember). En Chine, les ajouts solaires ont ralenti en 2026 et l’écrêtement a relevé le charbon ; aux États-Unis, la fenêtre de crédits s’est fermée le 4 juillet mais 24 milliards de dollars d’électricité propre ont été annoncés au deuxième trimestre ; l’AIE attend +1,2 % de demande de charbon en 2026 sous l’effet des prix du gaz et d’El Niño. Les ventes de véhicules électriques atteignent 13,4 millions de janvier à août 2026 (+4 %) : Europe +29 % (41 % des voitures neuves en France en août), Chine au-dessus de 60 % des ventes de voitures avec un record de 518 000 exportations en août, Amérique du Nord −33 % sur un an en août après la fin des crédits fédéraux (Banque mondiale, Ember, AIE, Benchmark Mineral Intelligence, Carbon Brief, Rhodium Group).
2. Perspectives
Route vers la COP31 : les négociations piétinent, une coalition anti-fossiles émerge
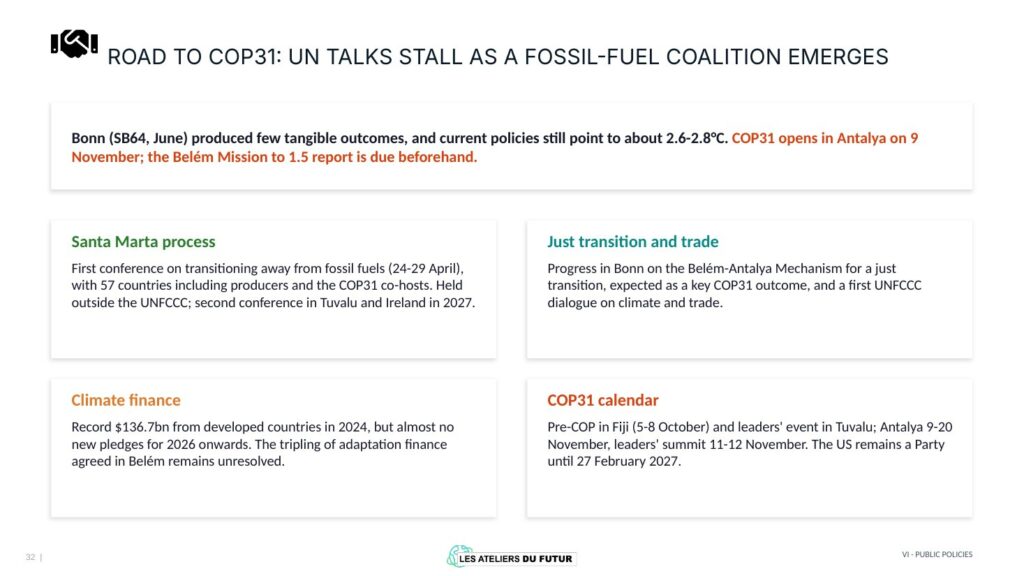
La session de Bonn (SB64, juin) a produit peu de résultats tangibles, et les politiques actuelles pointent toujours vers 2,6 à 2,8 °C. La COP31 s’ouvre à Antalya le 9 novembre, après une pré-COP aux Fidji (5–8 octobre) et un événement des dirigeants à Tuvalu ; le sommet des chefs d’État se tient les 11 et 12 novembre, et le rapport de la « Mission de Belém pour 1,5 °C » est attendu avant l’ouverture. Les États-Unis restent Partie à la Convention jusqu’au 27 février 2027.
Deux dynamiques se jouent en parallèle. En dehors de la Convention, le processus de Santa Marta a réuni du 24 au 29 avril 57 pays, producteurs compris et co-hôtes de la COP31 inclus, pour une première conférence sur la sortie des énergies fossiles ; une deuxième édition est prévue en 2027 à Tuvalu et en Irlande. Dans la Convention, Bonn a fait progresser le mécanisme Belém–Antalya pour une transition juste, attendu comme résultat majeur de la COP31, et a ouvert un premier dialogue sur climat et commerce. Sur la finance, les pays développés ont atteint un record de 136,7 milliards de dollars en 2024, mais presque aucune promesse nouvelle n’existe pour 2026 et au-delà, et le triplement du financement de l’adaptation convenu à Belém n’est pas résolu.
Science et marchés : budget presque épuisé, entreprises hors trajectoire
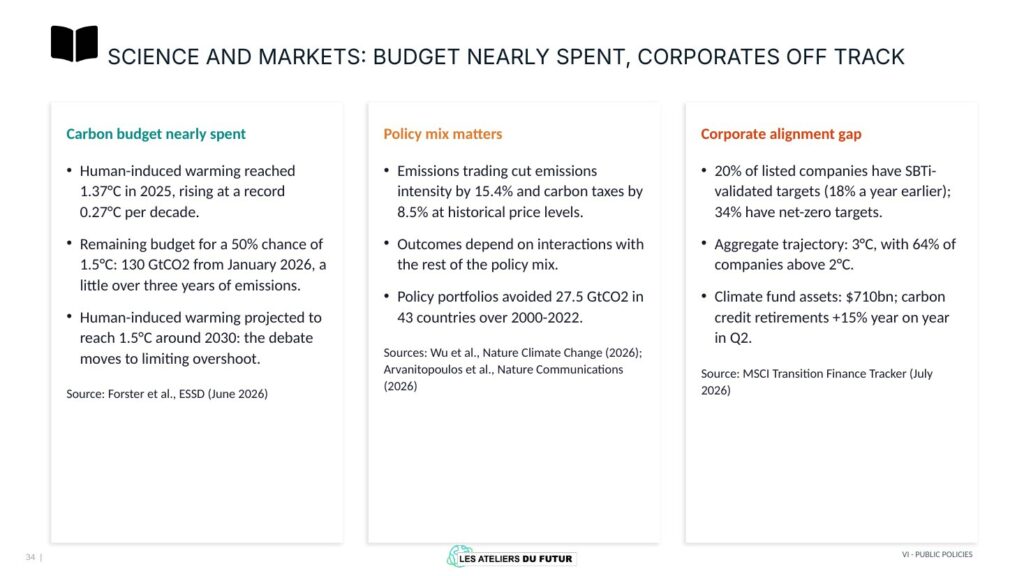
Le réchauffement d’origine humaine a atteint 1,37 °C en 2025 et progresse à un rythme record de 0,27 °C par décennie ; le budget restant pour une chance sur deux de rester sous 1,5 °C est de 130 GtCO₂ depuis janvier 2026, un peu plus de trois ans d’émissions ; le réchauffement anthropique atteindra 1,5 °C vers 2030 (Forster et al., ESSD, juin 2026). Le débat se déplace vers la limitation du dépassement, ce que l’Emissions Gap Report 2026 a depuis formalisé.
Le bouquet de politiques compte plus que l’instrument : les marchés de quotas ont réduit l’intensité des émissions de 15,4 % et les taxes carbone de 8,5 % aux niveaux de prix historiques, mais les résultats dépendent des interactions avec le reste du bouquet, et les portefeuilles de politiques ont évité 27,5 GtCO₂ dans 43 pays entre 2000 et 2022 (Wu et al., Nature Climate Change ; Arvanitopoulos et al., Nature Communications, 2026). Les entreprises, elles, ne sont pas alignées : 20 % des sociétés cotées ont des cibles validées par la SBTi (18 % un an plus tôt) et 34 % des cibles de neutralité ; la trajectoire agrégée est de 3 °C, 64 % des entreprises se situant au-dessus de 2 °C ; les actifs des fonds climat atteignent 710 milliards de dollars et les retraits de crédits carbone progressent de 15 % sur un an au deuxième trimestre (MSCI Transition Finance Tracker, juillet 2026).
3. Notre Call for Action
Ce chapitre fonde le cœur des dix points que nous avons adressés à dix dirigeants — Xi Jinping, Narendra Modi, Emmanuel Macron, Ursula von der Leyen, Andy Burnham, Gavin Newsom, Christine Lagarde, Kevin Warsh, Simon Stiell et Liu Zhenmin : le premier, parce que les NDC doivent être assorties d’un bouquet de politiques détaillé, ce que la recherche de ce cycle justifie ; les deuxième et troisième, parce que les entreprises sont sur une trajectoire de 3 °C ; le cinquième, parce que la gouvernance mondiale ne peut dépendre d’une seule réunion annuelle qui piétine. Le Call for Action est stable d’un cycle à l’autre ; seuls ses chiffres sont actualisés par les constats du cycle.
Relever les engagements et les rendre contraignants. (1) Les NDC couvrent 76 % des émissions mondiales mais mènent à 2,6 °C (2,8 °C avec les politiques actuelles) ; les dernières manquantes au G20 (Arabie saoudite, Argentine) doivent être publiées, et toutes renforcées pour rejoindre le chemin de moindre dépassement : −18 % en 2030 et −45 % en 2035 par rapport à 2025, contre −11 à −15 % promis ; chaque NDC doit inclure un bouquet de politiques détaillé et un calendrier de mise en œuvre contraignant. (2) Des plans de transition obligatoires, alignés sur l’Accord de Paris, avec un calendrier de conformité. (3) Sans plan audité, plafonner dividendes et rachats d’actions, par exemple à 20 % du résultat net, en commençant par la production d’énergie ; les plans doivent inclure un prix interne du carbone et des indicateurs d’efficacité énergétique. (4) Suivre l’engagement méthane de la COP28 : −75 % dans l’industrie d’ici 2030. (5) Combler le vide de gouvernance ouvert par le retrait américain : réunions inter-COP trimestrielles des dirigeants centrées sur l’urgence climatique, reconnaissance de la coalition des gouverneurs américains (24 États, 57 % de l’économie) comme interlocuteurs de la CCNUCC, renforcement de la coalition ouverte sur les marchés carbone (16 pays, 40 % des émissions) lancée à Belém.
Mettre l’argent là où est le climat. (6) Les banques multilatérales de développement doivent au moins tripler leurs engagements climat ; l’objectif de 300 milliards de dollars par an confirmé à Belém est insuffisant face à 5 100 milliards de besoins annuels en 2030. (7) Créer les conditions du financement privé et multilatéral dans les pays les moins avancés : assurance mondiale des risques, sécurité des réglementations locales.
Investir dans les solutions. (8) Imposer aux grandes entreprises des secteurs émetteurs d’investir au moins 10 % de leurs flux de trésorerie nets en R&D (batteries, hydrogène bas carbone, carburants d’aviation durables, petits réacteurs modulaires, captage du carbone). (9) Atteindre 18 % de chaleur renouvelable en 2035 : pompes à chaleur, électrification de la chaleur industrielle, géothermie, stockage thermique, biogaz. (10) Investir d’urgence dans les données et les modèles climatiques, alors que les coupes budgétaires américaines (plus de 25 % à la NOAA) sont en cours d’exécution.
Les quatre autres chapitres de la QCR #6 — impacts physiques du réchauffement, émissions de gaz à effet de serre, technologies vertes, finance verte — font l’objet d’articles distincts.