6 novembre 2026
6ème Quarterly Climate Review des Ateliers du Futur, novembre 2026, à la veille de la COP31 d’Antalya.
Cet article couvre les technologies de la transition — énergie, électricité, véhicules électriques, chaleur, stockage, hydrogène et captage du carbone — en trois temps : ce qui s’est passé depuis le cycle précédent, ce qui est devant nous, et ce que nous demandons aux dirigeants. Les slides du deck de synthèse de notre QCR, en anglais, sont insérées au fil du texte.
1. Développements récents
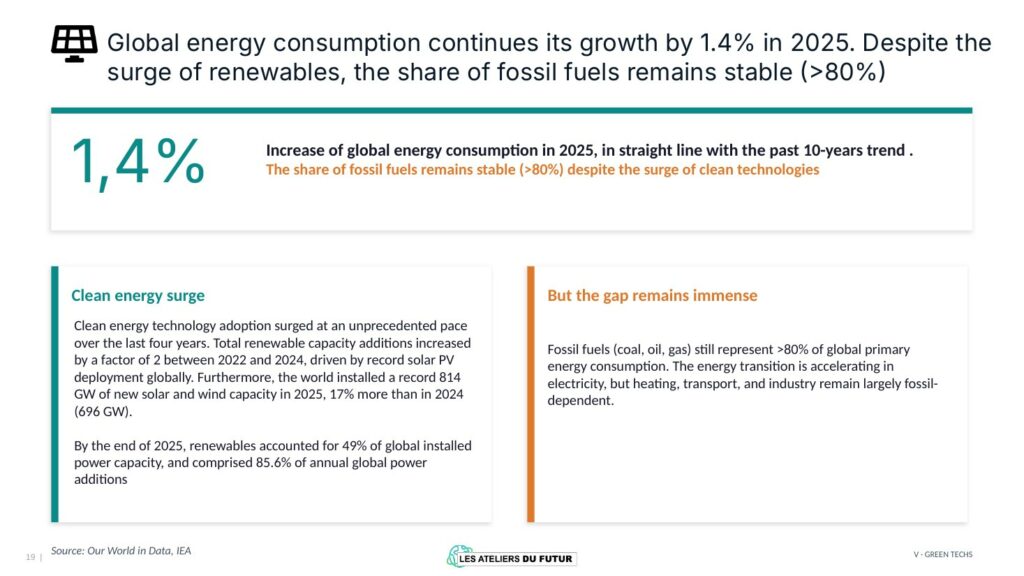
La consommation d’énergie croît encore de 1,4 % ; malgré l’envol des renouvelables, les fossiles restent au-dessus de 80 %
La consommation mondiale d’énergie a crû de 1,4 % en 2025, dans la ligne des dix dernières années, et la part des énergies fossiles y reste stable, au-dessus de 80 %. C’est le paradoxe du cycle : les technologies propres se déploient à un rythme sans précédent, mais la transition se concentre dans l’électricité, tandis que la chaleur, les transports et l’industrie restent largement dépendants des fossiles.
Le monde a installé 814 GW de solaire et d’éolien en 2025, 17 % de plus qu’en 2024 (696 GW) ; les ajouts de capacité renouvelable ont doublé entre 2022 et 2024, portés par le solaire. Fin 2025, les renouvelables représentent 49 % de la capacité électrique installée mondiale et 85,6 % des ajouts annuels (Our World in Data, AIE).
Deux fois plus d’investissement dans l’énergie propre que dans les fossiles
L’investissement dans l’énergie propre a atteint 2 200 milliards de dollars en 2025, un record, sur 3 300 milliards d’investissement énergétique total (AIE, World Energy Investment 2025), avec des ajouts record de renouvelables, de fortes ventes de véhicules électriques et un déploiement rapide des batteries. L’investissement amont pétrolier recule pour la première fois depuis 2020, les dépenses pétrolières sont révisées à la baisse et l’investissement dans le raffinage est au plus bas depuis dix ans ; le gaz et le GNL résistent. En 2026, l’amont devrait repartir à la marge, les baisses en Amérique du Nord et au Moyen-Orient étant compensées par l’Afrique et l’Amérique centrale et du Sud.
Renouvelables +9 % dans l’électricité, charbon stable pour la première fois
La production renouvelable a progressé de 9 % en 2025 (9,6 % en 2024, une année météorologique moins favorable à l’éolien et à l’hydraulique), bien au-dessus de la moyenne décennale de 6,4 %. Les renouvelables ont fourni 33,8 % de l’électricité mondiale et dépassé le charbon (33 %) pour la première fois de l’ère moderne. Point d’inflexion : pour la première fois, la hausse de la demande électrique a été couverte à 100 % par des sources propres, le solaire seul en assurant 75 %. La production au charbon est restée stable après +1,4 % en 2024, les baisses en Chine et en Inde étant compensées par les États-Unis et l’Eurasie. Le stockage par batteries à l’échelle des réseaux a connu une croissance record, poussé par la volatilité des prix qu’engendrent les renouvelables intermittentes et par des prix négatifs de plus en plus fréquents sur les marchés clés (AIE, Electricity 2026).
Plus de 20 millions de véhicules électriques vendus, mais l’intensité énergétique cale
Les ventes de véhicules électriques ont atteint 20,7 millions en 2025 (+20 %) : 13,6 millions de 100 % électriques (+24 %) et 7 millions d’hybrides rechargeables (+13 %). L’Europe fait la meilleure performance (4,3 millions, +33 %) ; la Chine atteint 12,9 millions (+17 %) mais ralentit au quatrième trimestre avec la réduction des incitations ; l’Amérique du Nord stagne aux États-Unis, dans l’incertitude politique, et s’effondre au Canada après la fin des subventions. Les ventes mondiales de pompes à chaleur reculent de 2 % (−1 % en 2024), avec une stagnation en Chine et un ralentissement aux États-Unis ; l’Europe fait exception (+11 %, première année de croissance depuis 2022, grâce à l’Allemagne, +55 %).
L’efficacité énergétique repart (1,8 % par an d’amélioration en 2025, proche de la tendance 2010–2019 de 2 %) mais reste loin de l’ambition de la COP28, 4 % par an. Trois raisons : deux tiers de la croissance de la demande finale depuis 2019 viennent de l’industrie, où les progrès d’intensité ont fortement ralenti ; beaucoup d’appareils vendus aujourd’hui sont deux fois moins efficaces que les meilleurs modèles disponibles ; l’accès à la climatisation tire la demande électrique. Le financement de l’innovation énergétique ralentit aussi : la R&D publique a baissé en 2024 par rapport au pic de 2023, l’AIE estime un nouveau recul de 2 % en 2025, et le capital-risque énergétique décline depuis 2022, concurrencé en 2025 par les start-up d’intelligence artificielle (Benchmark Minerals, AIE).
2. Perspectives
Les fossiles tomberaient à 71 % de l’énergie primaire en 2035
Dans le scénario des politiques annoncées de l’AIE (STEPS), la part des fossiles dans la demande d’énergie primaire tombe à 71 % en 2035, avec une demande qui croît de 0,7 % par an et une efficacité qui s’améliore de 2,2 % par an. Le charbon et le pétrole atteignent leur pic avant 2030 : le charbon, stable autour de 6 090 Mt aujourd’hui, redescend sous 4 900 Mtce en 2035 ; le pétrole monte lentement vers 102 Mb/j en 2030 puis décline, les baisses du transport routier étant compensées par la pétrochimie. Le gaz croît de 1 % par an jusqu’en 2035, porté par l’industrie et l’électricité, puis se stabilise. La demande de renouvelables croît de 5,5 % par an, surtout dans l’électricité mais aussi en usage direct dans l’industrie et les biocarburants ; la capacité renouvelable est multipliée par 2,6 entre 2022 et 2030 et par 3,7 en 2035, et le nucléaire progresse de 3 % par an.
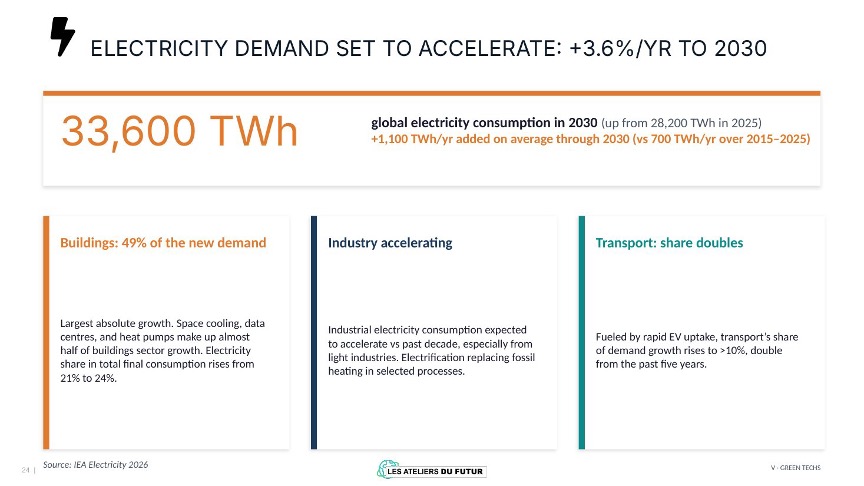
La demande d’électricité accélère : +3,6 % par an jusqu’en 2030
La consommation mondiale d’électricité passe de 28 200 TWh en 2025 à 33 600 TWh en 2030, soit 1 100 TWh ajoutés chaque année contre 700 sur 2015–2025. Les bâtiments font 49 % de la nouvelle demande, la plus forte croissance absolue ; climatisation, centres de données et pompes à chaleur en représentent près de la moitié, et la part de l’électricité dans la consommation finale passe de 21 % à 24 %. L’industrie accélère par rapport à la décennie passée, surtout l’industrie légère, l’électrification remplaçant la chaleur fossile dans certains procédés ; la part du transport dans la croissance de la demande double pour dépasser 10 %, portée par les véhicules électriques (AIE, Electricity 2026).
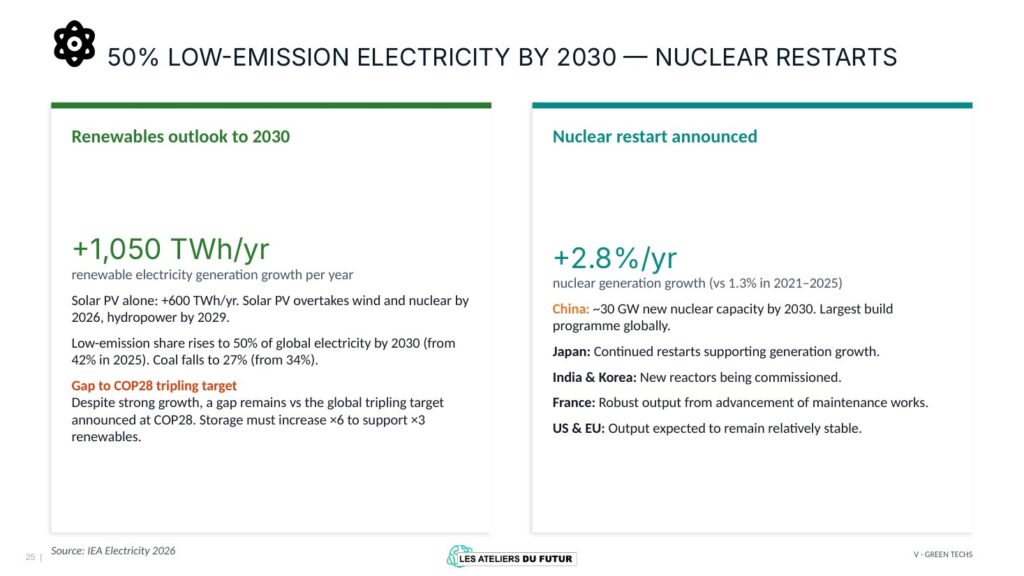
50 % d’électricité bas carbone en 2030, et le nucléaire redémarre
La production renouvelable gagne 1 050 TWh par an, dont 600 pour le solaire, qui dépasse l’éolien et le nucléaire dès 2026 et l’hydraulique en 2029. La part bas carbone passe de 42 % en 2025 à 50 % en 2030, le charbon de 34 % à 27 %. Un écart subsiste pourtant avec l’objectif de triplement de la COP28, et il faut multiplier le stockage par six pour soutenir un triplement des renouvelables. Le nucléaire croît de 2,8 % par an (1,3 % sur 2021–2025) : environ 30 GW nouveaux en Chine d’ici 2030, le premier programme mondial ; redémarrages au Japon ; nouveaux réacteurs en Inde et en Corée ; production robuste en France grâce à l’avancement des maintenances ; stabilité aux États-Unis et dans l’UE.
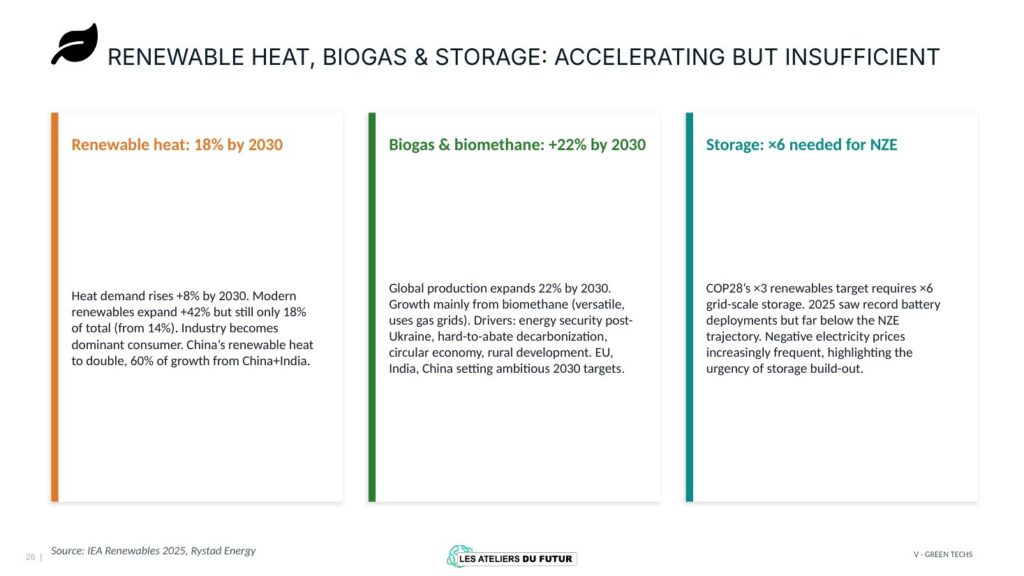
Chaleur renouvelable, biogaz, stockage : en accélération mais insuffisants
La demande de chaleur augmente de 8 % d’ici 2030 ; les renouvelables modernes y progressent de 42 % mais n’en couvrent que 18 % (contre 14 %), l’industrie devenant le premier consommateur, la chaleur renouvelable chinoise doublant et la Chine et l’Inde faisant 60 % de la croissance. Le biogaz et le biométhane croissent de 22 % d’ici 2030, surtout par le biométhane, polyvalent et compatible avec les réseaux de gaz, portés par la sécurité énergétique post-Ukraine, la décarbonation des secteurs difficiles, l’économie circulaire et le développement rural, avec des objectifs 2030 ambitieux dans l’UE, en Inde et en Chine. Le stockage à l’échelle des réseaux a connu des déploiements record en 2025 mais reste loin de la trajectoire zéro émission nette : l’objectif de triplement des renouvelables exige un stockage multiplié par six, et la fréquence croissante des prix négatifs en dit l’urgence (AIE Renewables 2025, Rystad Energy).
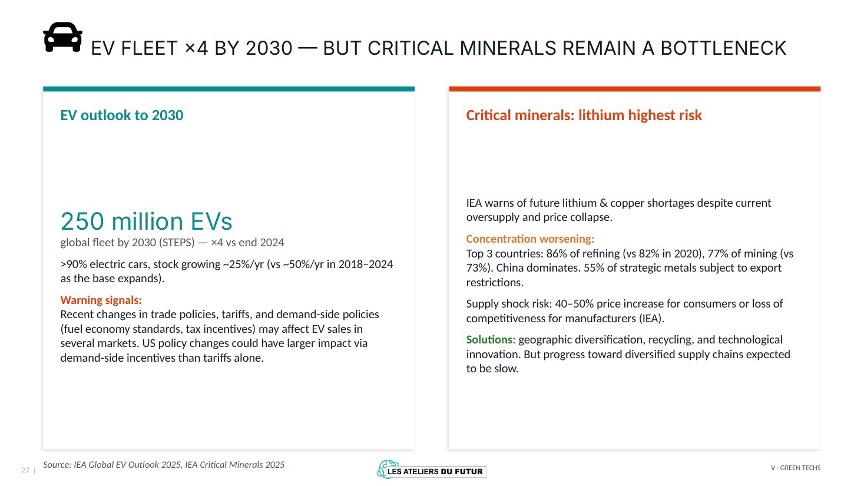
250 millions de véhicules électriques en 2030, mais les minerais critiques restent un goulet
Le parc mondial de véhicules électriques atteint 250 millions en 2030 (STEPS), quatre fois le niveau de fin 2024, à plus de 90 % de voitures, avec un stock qui croît d’environ 25 % par an (contre environ 50 % par an sur 2018–2024, la base s’élargissant). Les signaux d’alerte sont politiques : droits de douane, normes de consommation et incitations à la demande peuvent modifier les ventes sur plusieurs marchés, et aux États-Unis les incitations à la demande pèsent plus que les droits de douane. L’AIE prévient de futures pénuries de lithium et de cuivre malgré l’excès d’offre et l’effondrement des prix actuels. La concentration s’aggrave : les trois premiers pays font 86 % du raffinage (82 % en 2020) et 77 % de l’extraction (73 %), la Chine domine, et 55 % des métaux stratégiques sont soumis à des restrictions à l’exportation. Un choc d’offre coûterait 40 à 50 % de hausse de prix aux consommateurs ou une perte de compétitivité aux constructeurs ; diversification géographique, recyclage et innovation sont les réponses, mais leurs progrès seront lents (AIE Global EV Outlook 2025, Critical Minerals 2025).
Hydrogène et captage du carbone : essentiels, toujours à leurs débuts
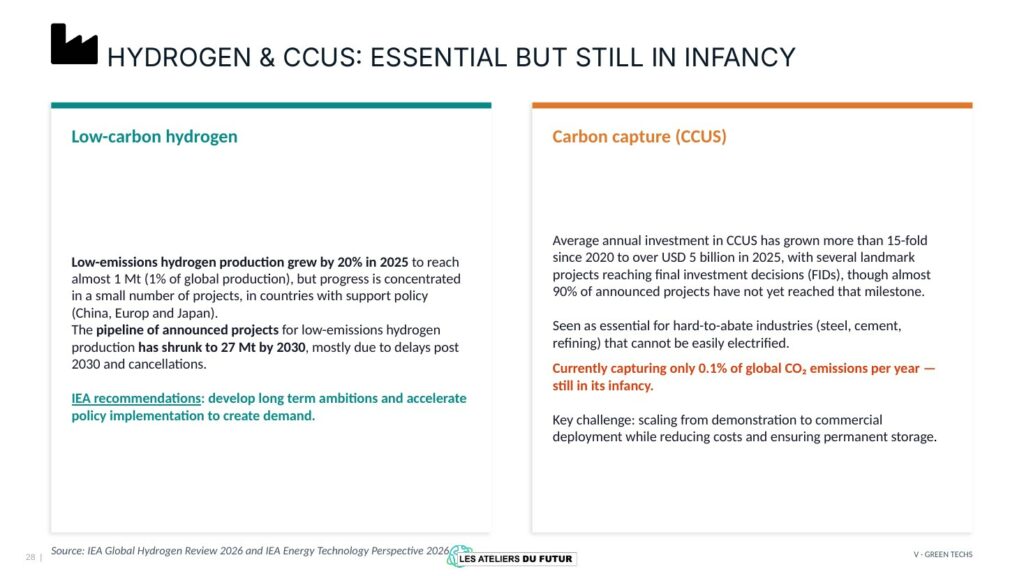
La production d’hydrogène bas carbone a crû de 20 % en 2025 pour atteindre près de 1 Mt, soit 1 % de la production mondiale, concentrée dans quelques projets en Chine, en Europe et au Japon, là où existent des politiques de soutien ; le portefeuille de projets annoncés pour 2030 s’est réduit à 27 Mt, par reports après 2030 et annulations, et l’AIE recommande des ambitions de long terme et une accélération des politiques pour créer la demande. L’investissement annuel moyen dans le captage, l’utilisation et le stockage du carbone a été multiplié par plus de quinze depuis 2020 pour dépasser 5 milliards de dollars en 2025, avec plusieurs projets phares en décision finale d’investissement, mais près de 90 % des projets annoncés n’ont pas atteint ce stade. Jugé essentiel pour l’acier, le ciment et le raffinage, le CCUS ne capte aujourd’hui que 0,1 % des émissions mondiales de CO₂ ; son défi est de passer de la démonstration au déploiement commercial en réduisant les coûts et en garantissant un stockage permanent (AIE Global Hydrogen Review 2026, Energy Technology Perspectives 2026).
3. Notre Call for Action
Ce chapitre fonde trois des dix points que nous avons adressés à dix dirigeants — Xi Jinping, Narendra Modi, Emmanuel Macron, Ursula von der Leyen, Andy Burnham, Gavin Newsom, Christine Lagarde, Kevin Warsh, Simon Stiell et Liu Zhenmin : le huitième, sur la R&D des technologies encore immatures ; le neuvième, sur la chaleur renouvelable et le stockage, là où la transition est le plus en retard ; le deuxième, sur les infrastructures électriques et les minerais critiques. Le Call for Action est stable d’un cycle à l’autre ; seuls ses chiffres sont actualisés par les constats du cycle.
Relever les engagements et les rendre contraignants. (1) Les NDC couvrent 76 % des émissions mondiales mais mènent à 2,6 °C (2,8 °C avec les politiques actuelles) ; les dernières manquantes au G20 (Arabie saoudite, Argentine) doivent être publiées, et toutes renforcées pour rejoindre le chemin de moindre dépassement : −18 % en 2030 et −45 % en 2035 par rapport à 2025, contre −11 à −15 % promis. (2) Des plans de transition obligatoires, alignés sur l’Accord de Paris, avec un calendrier de conformité ; les gouvernements doivent donner la priorité aux infrastructures électriques, au stockage (×6 nécessaire pour le zéro net) et à l’extraction et au raffinage des minerais critiques (lithium, cuivre). (3) Sans plan audité, plafonner dividendes et rachats d’actions, par exemple à 20 % du résultat net. (4) Suivre l’engagement méthane de la COP28 : −75 % dans l’industrie d’ici 2030. (5) Combler le vide de gouvernance ouvert par le retrait américain : réunions inter-COP trimestrielles des dirigeants, reconnaissance de la coalition des gouverneurs américains (24 États, 57 % de l’économie) comme interlocuteurs de la CCNUCC, renforcement de la coalition ouverte sur les marchés carbone lancée à Belém.
Mettre l’argent là où est le climat. (6) Les banques multilatérales de développement doivent au moins tripler leurs engagements climat ; l’objectif de 300 milliards de dollars par an confirmé à Belém est insuffisant face à 5 100 milliards de besoins annuels en 2030. (7) Créer les conditions du financement privé et multilatéral dans les pays les moins avancés : assurance mondiale des risques, sécurité des réglementations locales.
Investir dans les solutions. (8) Imposer aux grandes entreprises des secteurs émetteurs d’investir au moins 10 % de leurs flux de trésorerie nets en R&D pour les solutions de 2050 : batteries de nouvelle génération, hydrogène bas carbone, carburants d’aviation durables, petits réacteurs modulaires, captage du carbone. (9) Atteindre 18 % de chaleur renouvelable en 2035 : subventions massives aux pompes à chaleur et à l’électrification de la chaleur industrielle, alors que les ventes de pompes à chaleur reculent et que l’efficacité ralentit ; soutien à la géothermie, au stockage thermique et au biogaz, avec des objectifs croissants de production de biogaz imposés aux pétroliers et gaziers en pourcentage de leurs ventes de gaz fossile. (10) Investir d’urgence dans les données et les modèles climatiques, alors que les coupes budgétaires américaines (plus de 25 % à la NOAA) sont en cours d’exécution.
Les quatre autres chapitres de la QCR #6 — impacts physiques du réchauffement, émissions de gaz à effet de serre, politiques publiques, finance verte — font l’objet d’articles distincts.